Привилегии не ради привилегий: как банки создают ценность для премиум-клиентов
В Москве состоялась церемония вручения премии Frank Award 2026 Премиум банкинг. Компания Frank RG представила результаты исследования рынка премиального банковского обслуживания, назвала лучших игроков и обсудила с экспертами ключевые тренды и планы на 2027 год.
Динамика рынка
Объем финансового капитала клиентов Premium banking (сегменты Pre-affluent, Affluent и Top Affluent с объемом средств до 60 млн рублей) продолжает расти: на конец первого полугодия 2026 года он достиг 21,3 трлн рублей, увеличившись на 29,0% год к году.
Как сообщила Мария Суховерова, проектный лидер Frank RG, представляя результаты исследования, 8 из 10 руководителей Premium banking отметили прогресс в объемах бизнеса; 6 из 8 указали на рост числа целевых клиентов, 5 из 8 — на увеличение объема AUM (капитала под управлением), а 7 из 10 заявили о повышении эффективности.
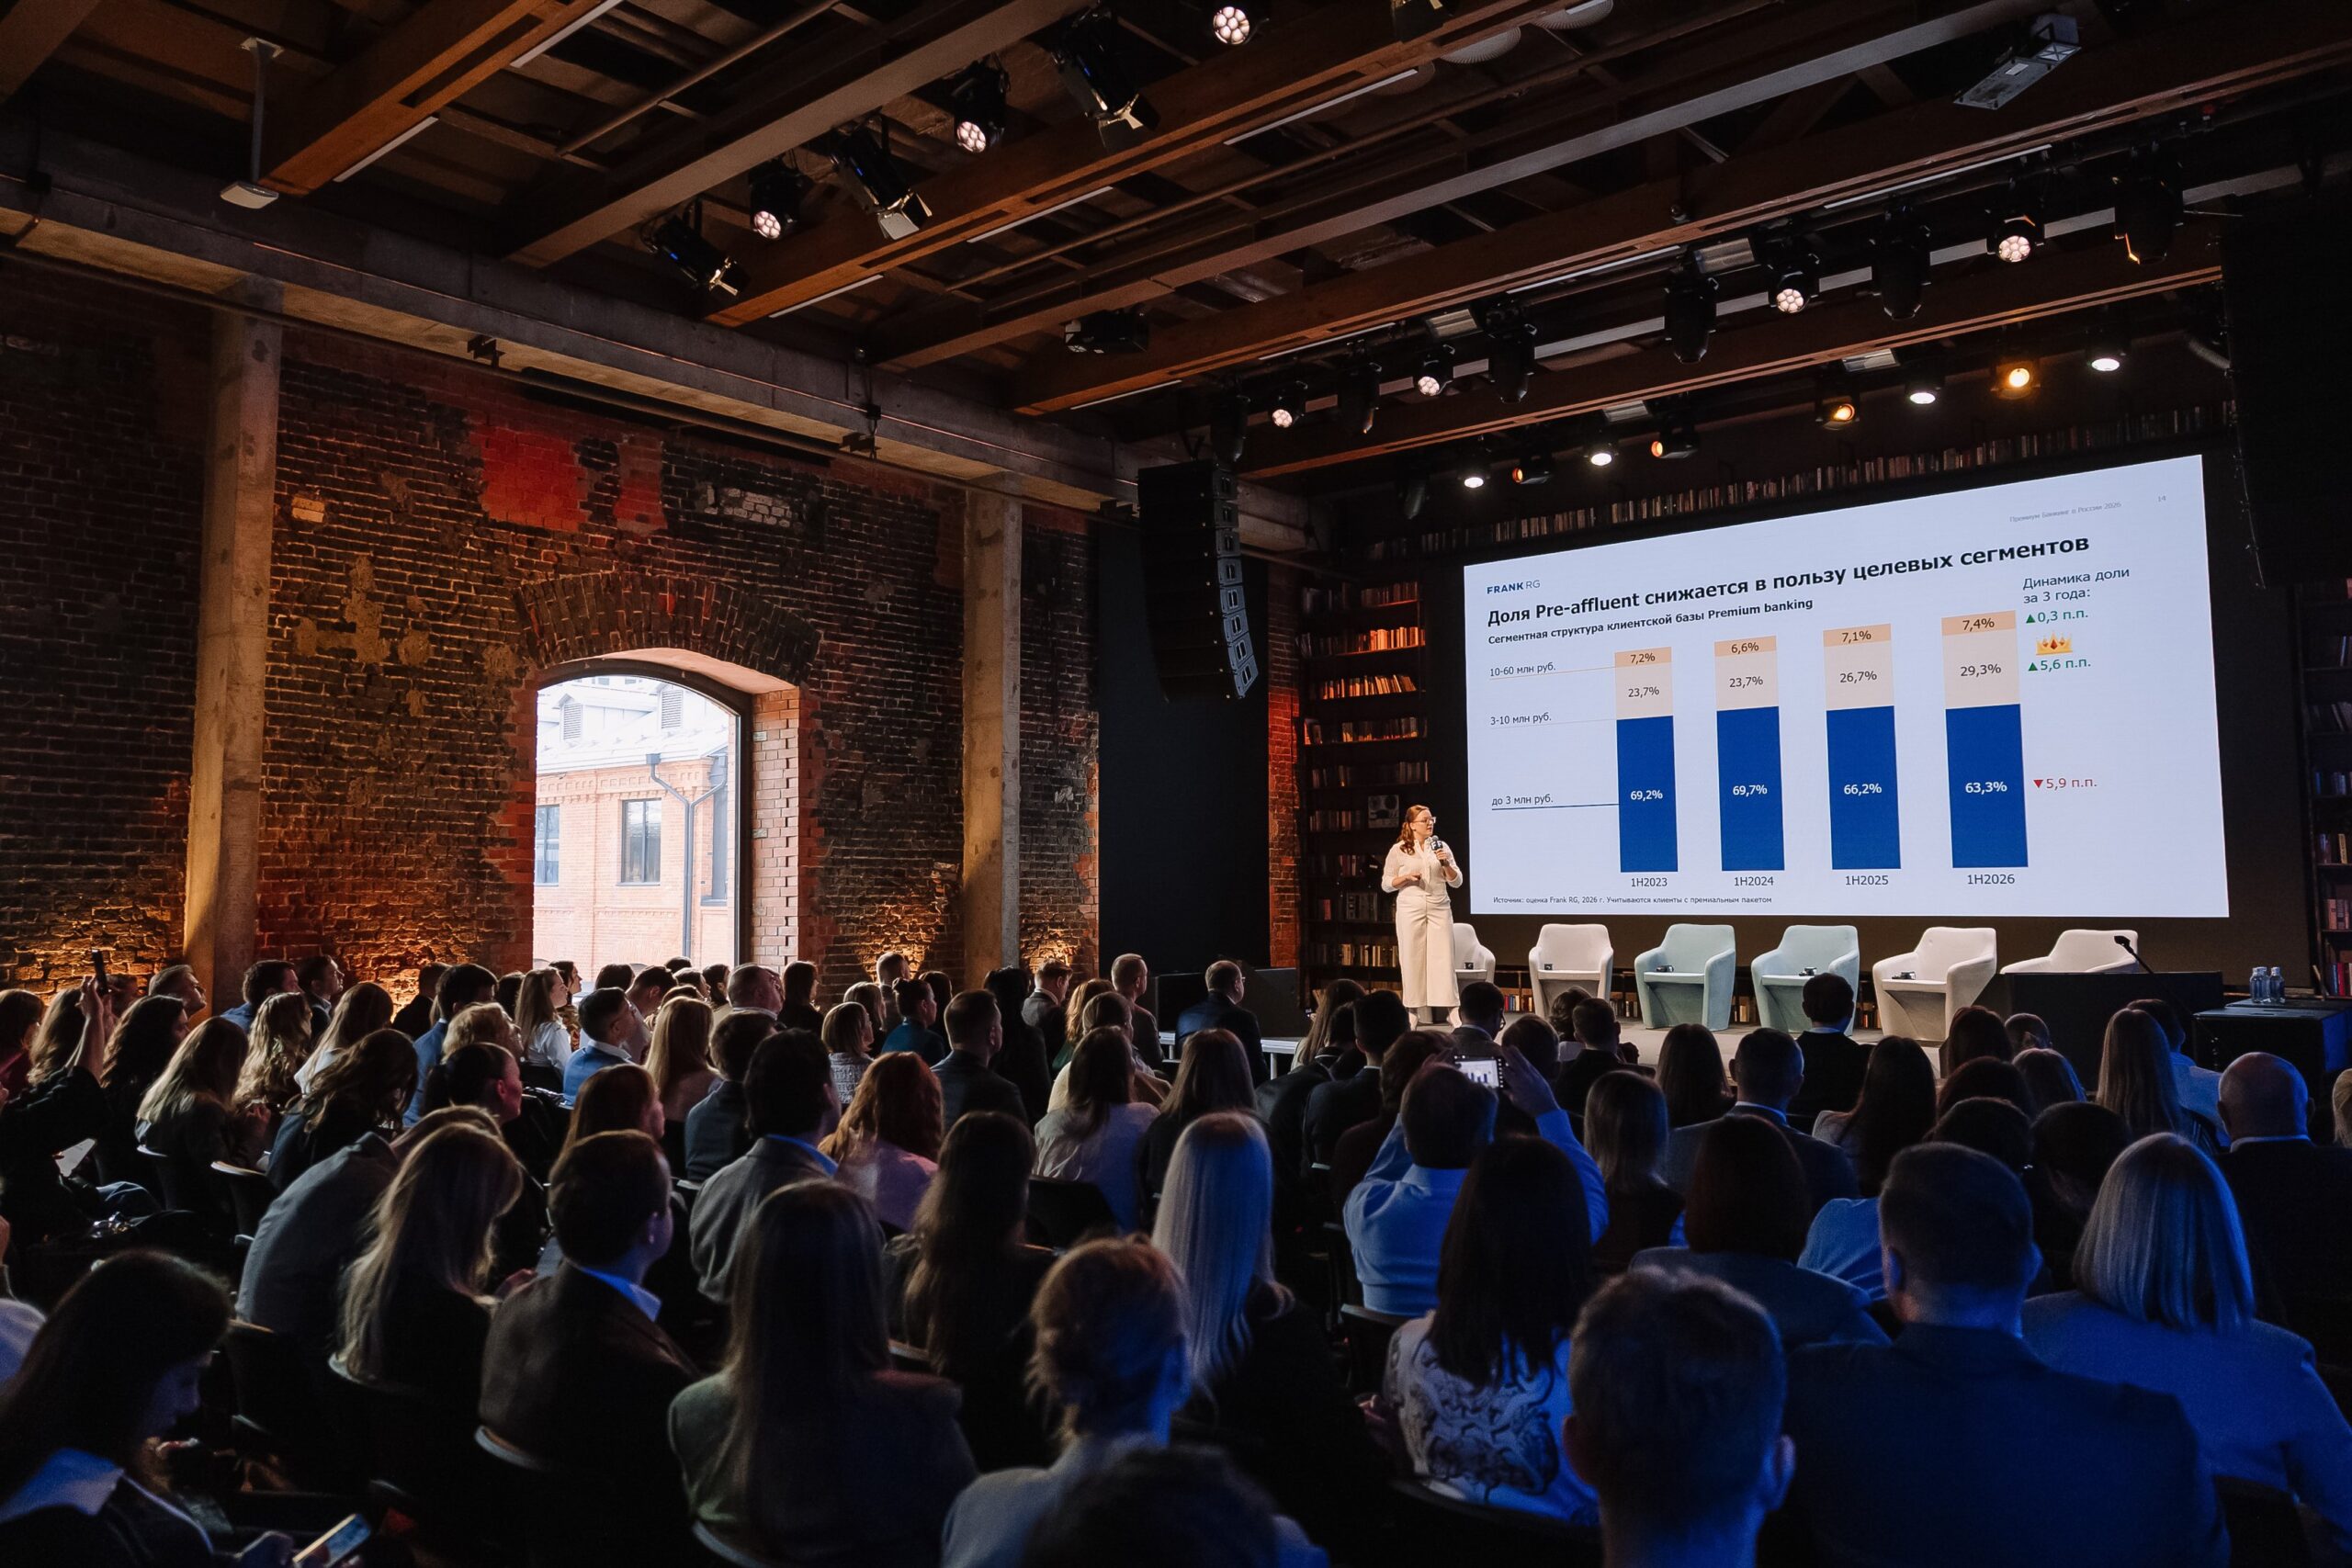
По данным аналитиков, 70% игроков внедрили уровневую модель, в целях оптимизации. 3 из 15 анализируемых банков в 2026 году изменили уровни премиального обслуживания, еще 7 банков повысили пороги входа в Premium banking — средний порог вырос на 8%, составив 2,8 млн рублей. Пять банков оптимизировали привилегии (снизили лимиты и отказались от партнерских программ), а два банка перестали предоставлять услуги персонального менеджера клиентам более низкого сегмента (Pre-affluent, капитал 1–3 млн рублей).
В связи с этими изменениями индекс лояльности (NPS) премиальных клиентов в 2026 году снизился до 42,1%, потеряв 5,3 п.п. за год. Основной вклад в снижение внес сегмент Pre-affluent: его NPS упал на 13 п.п., до 39%. При этом целевые сегменты, наоборот, укрепили лояльность: NPS Affluent (клиенты с капиталом 3–10 млн рублей) вырос на 6 п.п., до 48%, а NPS Top Affluent (10–60 млн рублей) — на 10 п.п., до 41%.
Несмотря на снижение общего индекса лояльности, около половины премиальных клиентов (48,7%) намерены и дальше увеличивать долю средств в российских банках. При этом 43% планируют нарастить долю средств на вкладах и накопительных счетах, 17% — в классических инвестициях, а 3% — в альтернативных. Важность продуктов размещения капитала отмечают 83% клиентов.
Высокий, но чуть меньший уровень важности, у нефинансовых привилегий — почти 60% клиентов говорят об их важности. В 2026 году доля премиум-клиентов, воспользовавшихся хотя бы одной нефинансовой услугой, выросла на 7 п.п. к уровню 2025 года и достигла 77%. Большинство клиентов (63,0%) предпочитает самостоятельно выбирать привилегии, входящие в пакет, 23,9% готовы делегировать выбор банку, 13,1% занимают нейтральную позицию.
По словам Марии Суховеровой, за год затраты банков на привилегии в расчете на клиента выросли на 26% и приблизились к 8,5 тыс. рублей в год на одного клиента.
«На рынке уже сформировалась “база” – привилегии, распространенность которых соответствует важности для клиентов. Например, все, что связано с путешествиями: бизнес-залы, трансферы и такси, рестораны в аэропорту, страховка ВЗР. Есть привилегии, которые пока доступны клиентам только нескольких банков, но они также востребованы: привилегии для автовладельцев, эксклюзивные бизнес-залы, медицинские услуги (лабораторная и инструментальная диагностика). При этом значительная часть привилегий, которые так или иначе появляются на рынке, пока не привлекает клиентов так сильно – возможно, банки недостаточно хорошо доносят их ценность»,
— отметила Мария Суховерова.
Оплата за рубежом как часть премиального пакета
Продолжая тему нефинансовых привилегий, на церемонии выступил Павел Белов, директор по развитию сервиса «Плати по всему миру» — партнера мероприятия. Для премиальных клиентов, которые активно путешествуют, вопрос беспрепятственной оплаты за рубежом стоит особенно остро — и именно эту задачу решает сервис.
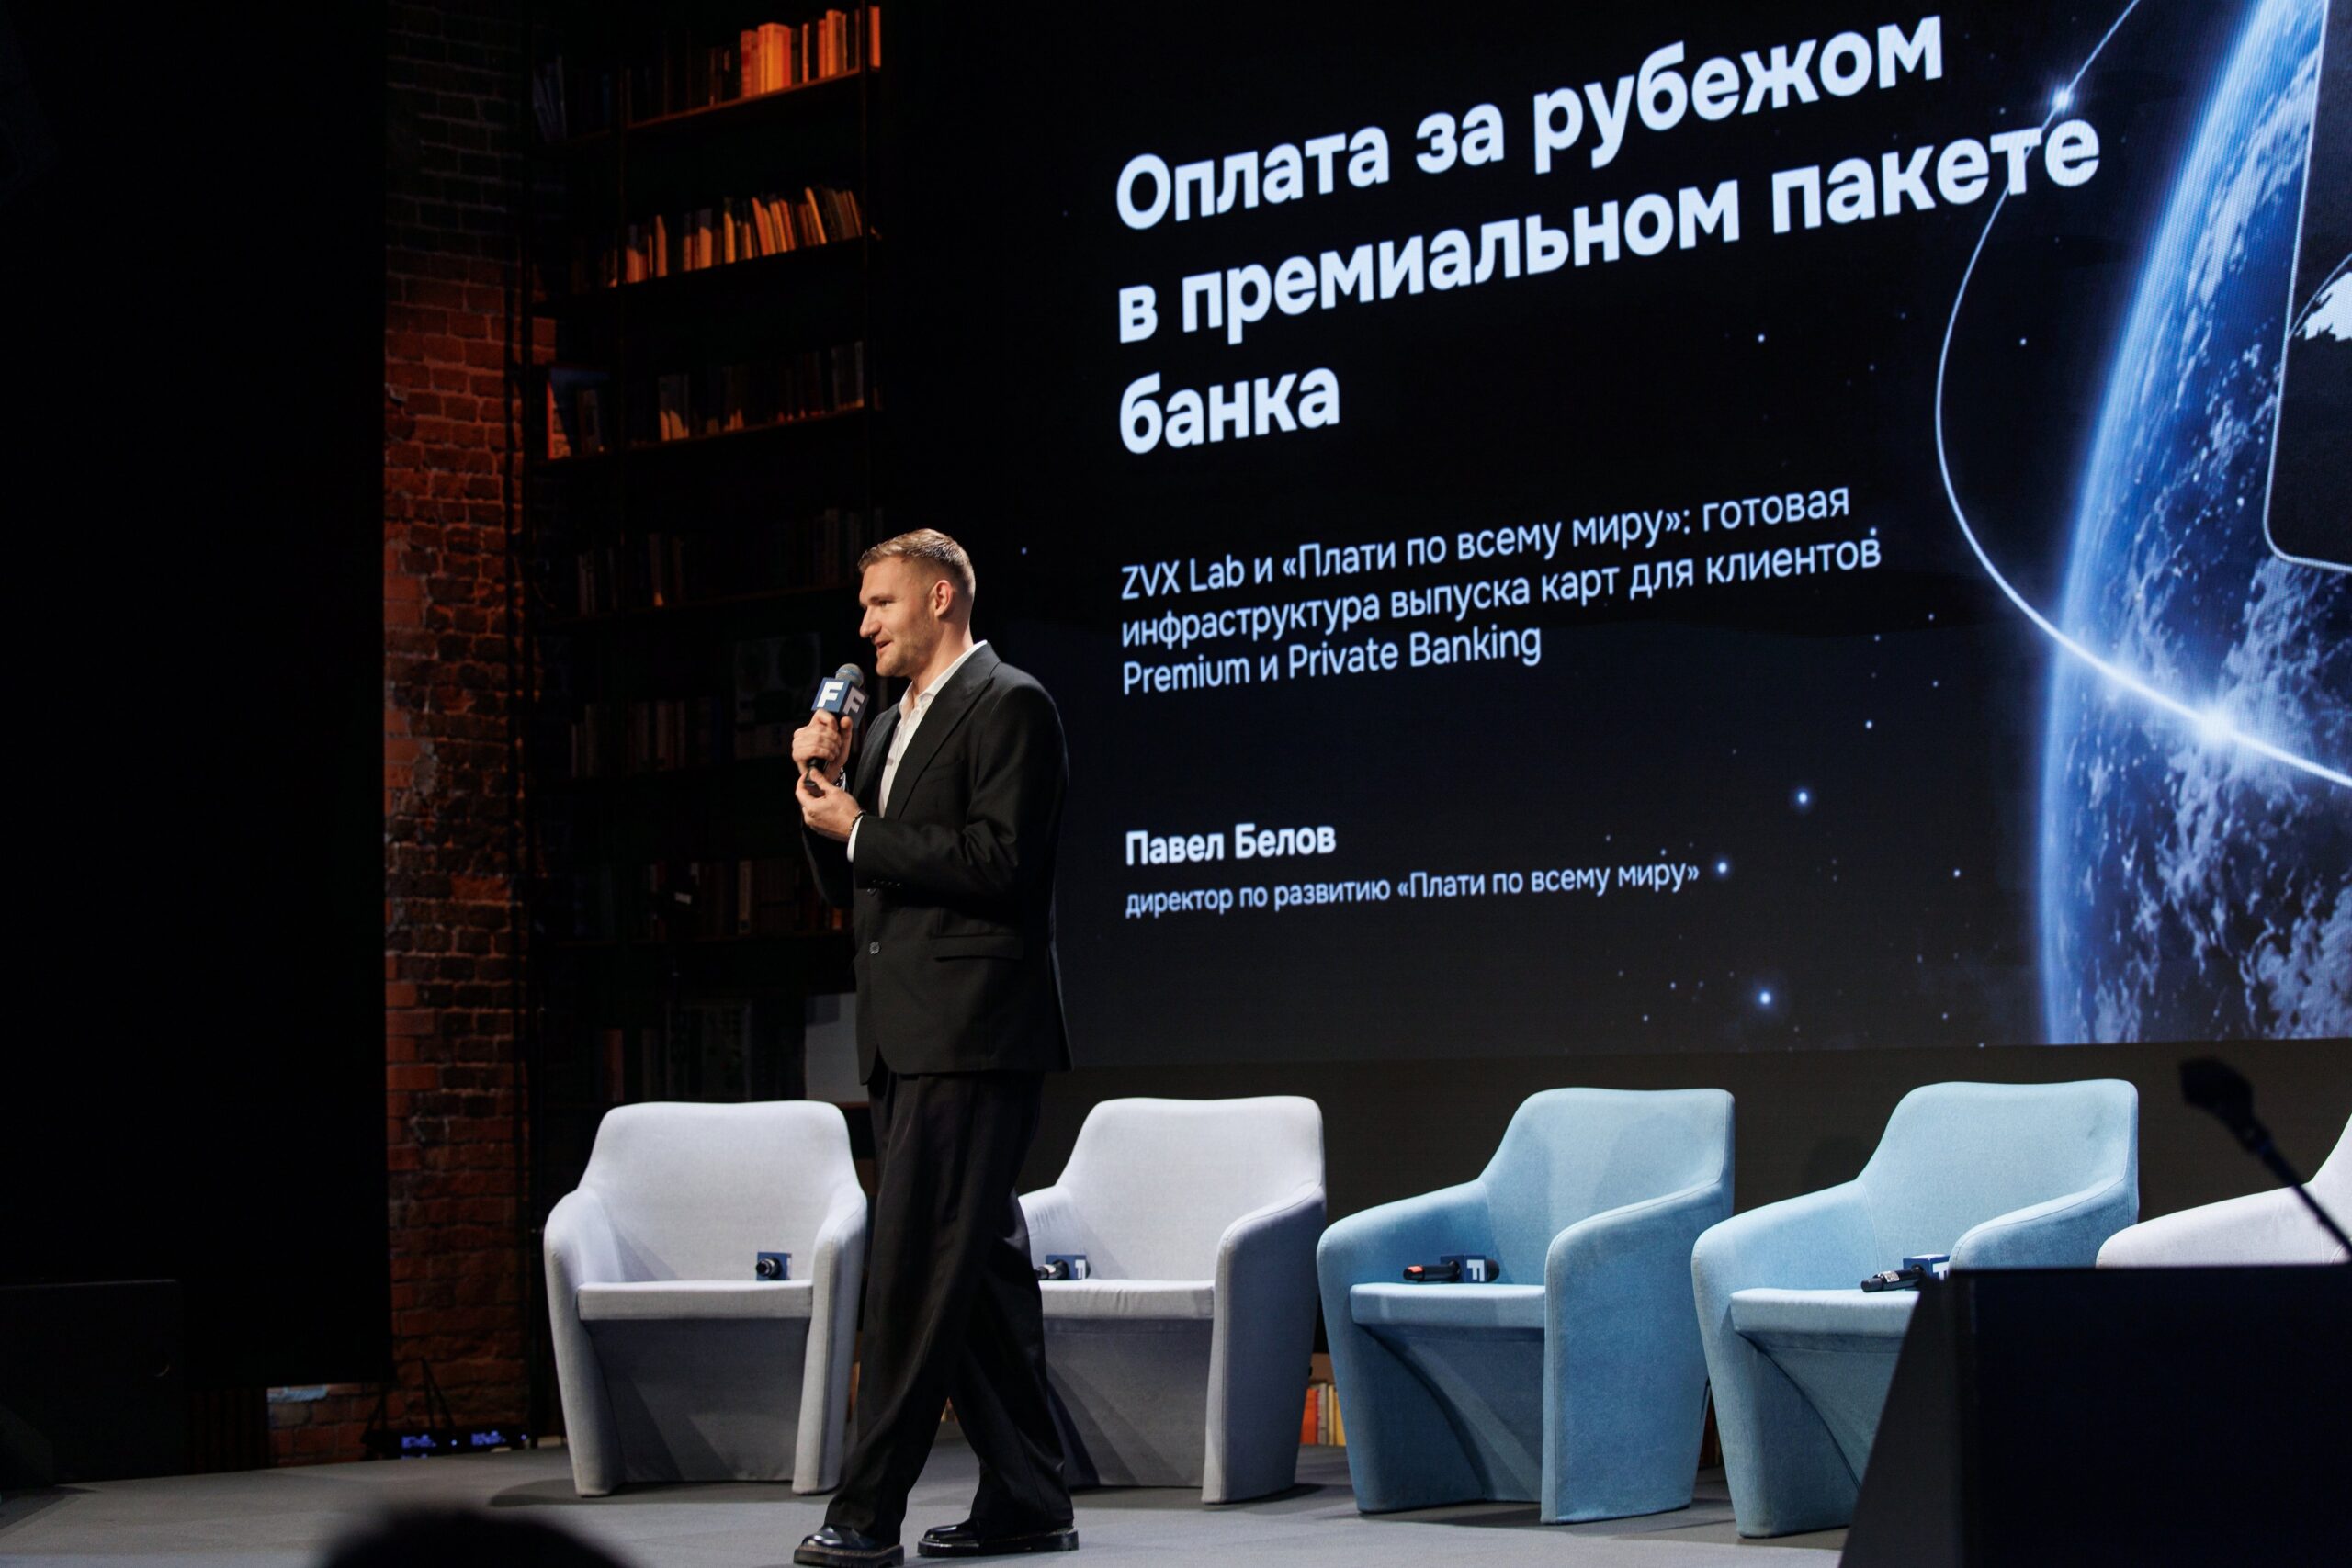
«Плати по всему миру» — финтех-сервис выпуска карт для оплаты зарубежных подписок и покупок в путешествиях. В линейке есть и физическая карта. Карты пополняют в рублях через СБП. Они работают более чем в 190 странах и подходят для оплаты более 560 зарубежных сервисов. Картами пользуются более 350 тысяч человек.
«За продуктом стоит собственная технологическая платформа выпуска и сопровождения карт, — отметил Павел Белов. — Для клиента это означает уверенность в поездке: вопрос „чем платить“ закрыт заранее, платежи защищены, а поддержка доступна 24/7. Банк же получает возможность усилить привилегии в сфере путешествий, предложив клиентам востребованный сервис без создания собственной инфраструктуры с нуля».
Premium banking: между простотой и сложностью
В рамках первой дискуссии церемонии представители АТБ, МКБ, МТС Банка и ОТП Банка вместе с модератором — проектным директором Frank RG Любовью Прокоповой — обсудили тему «Успех Premium banking с опорой на опыт других игроков и сегментов». Спикеры поговорили о поиске конкурентных преимуществ, анализе опыта коллег по рынку и планах на 2027 год.
Корни, гибкость и комплексный подход
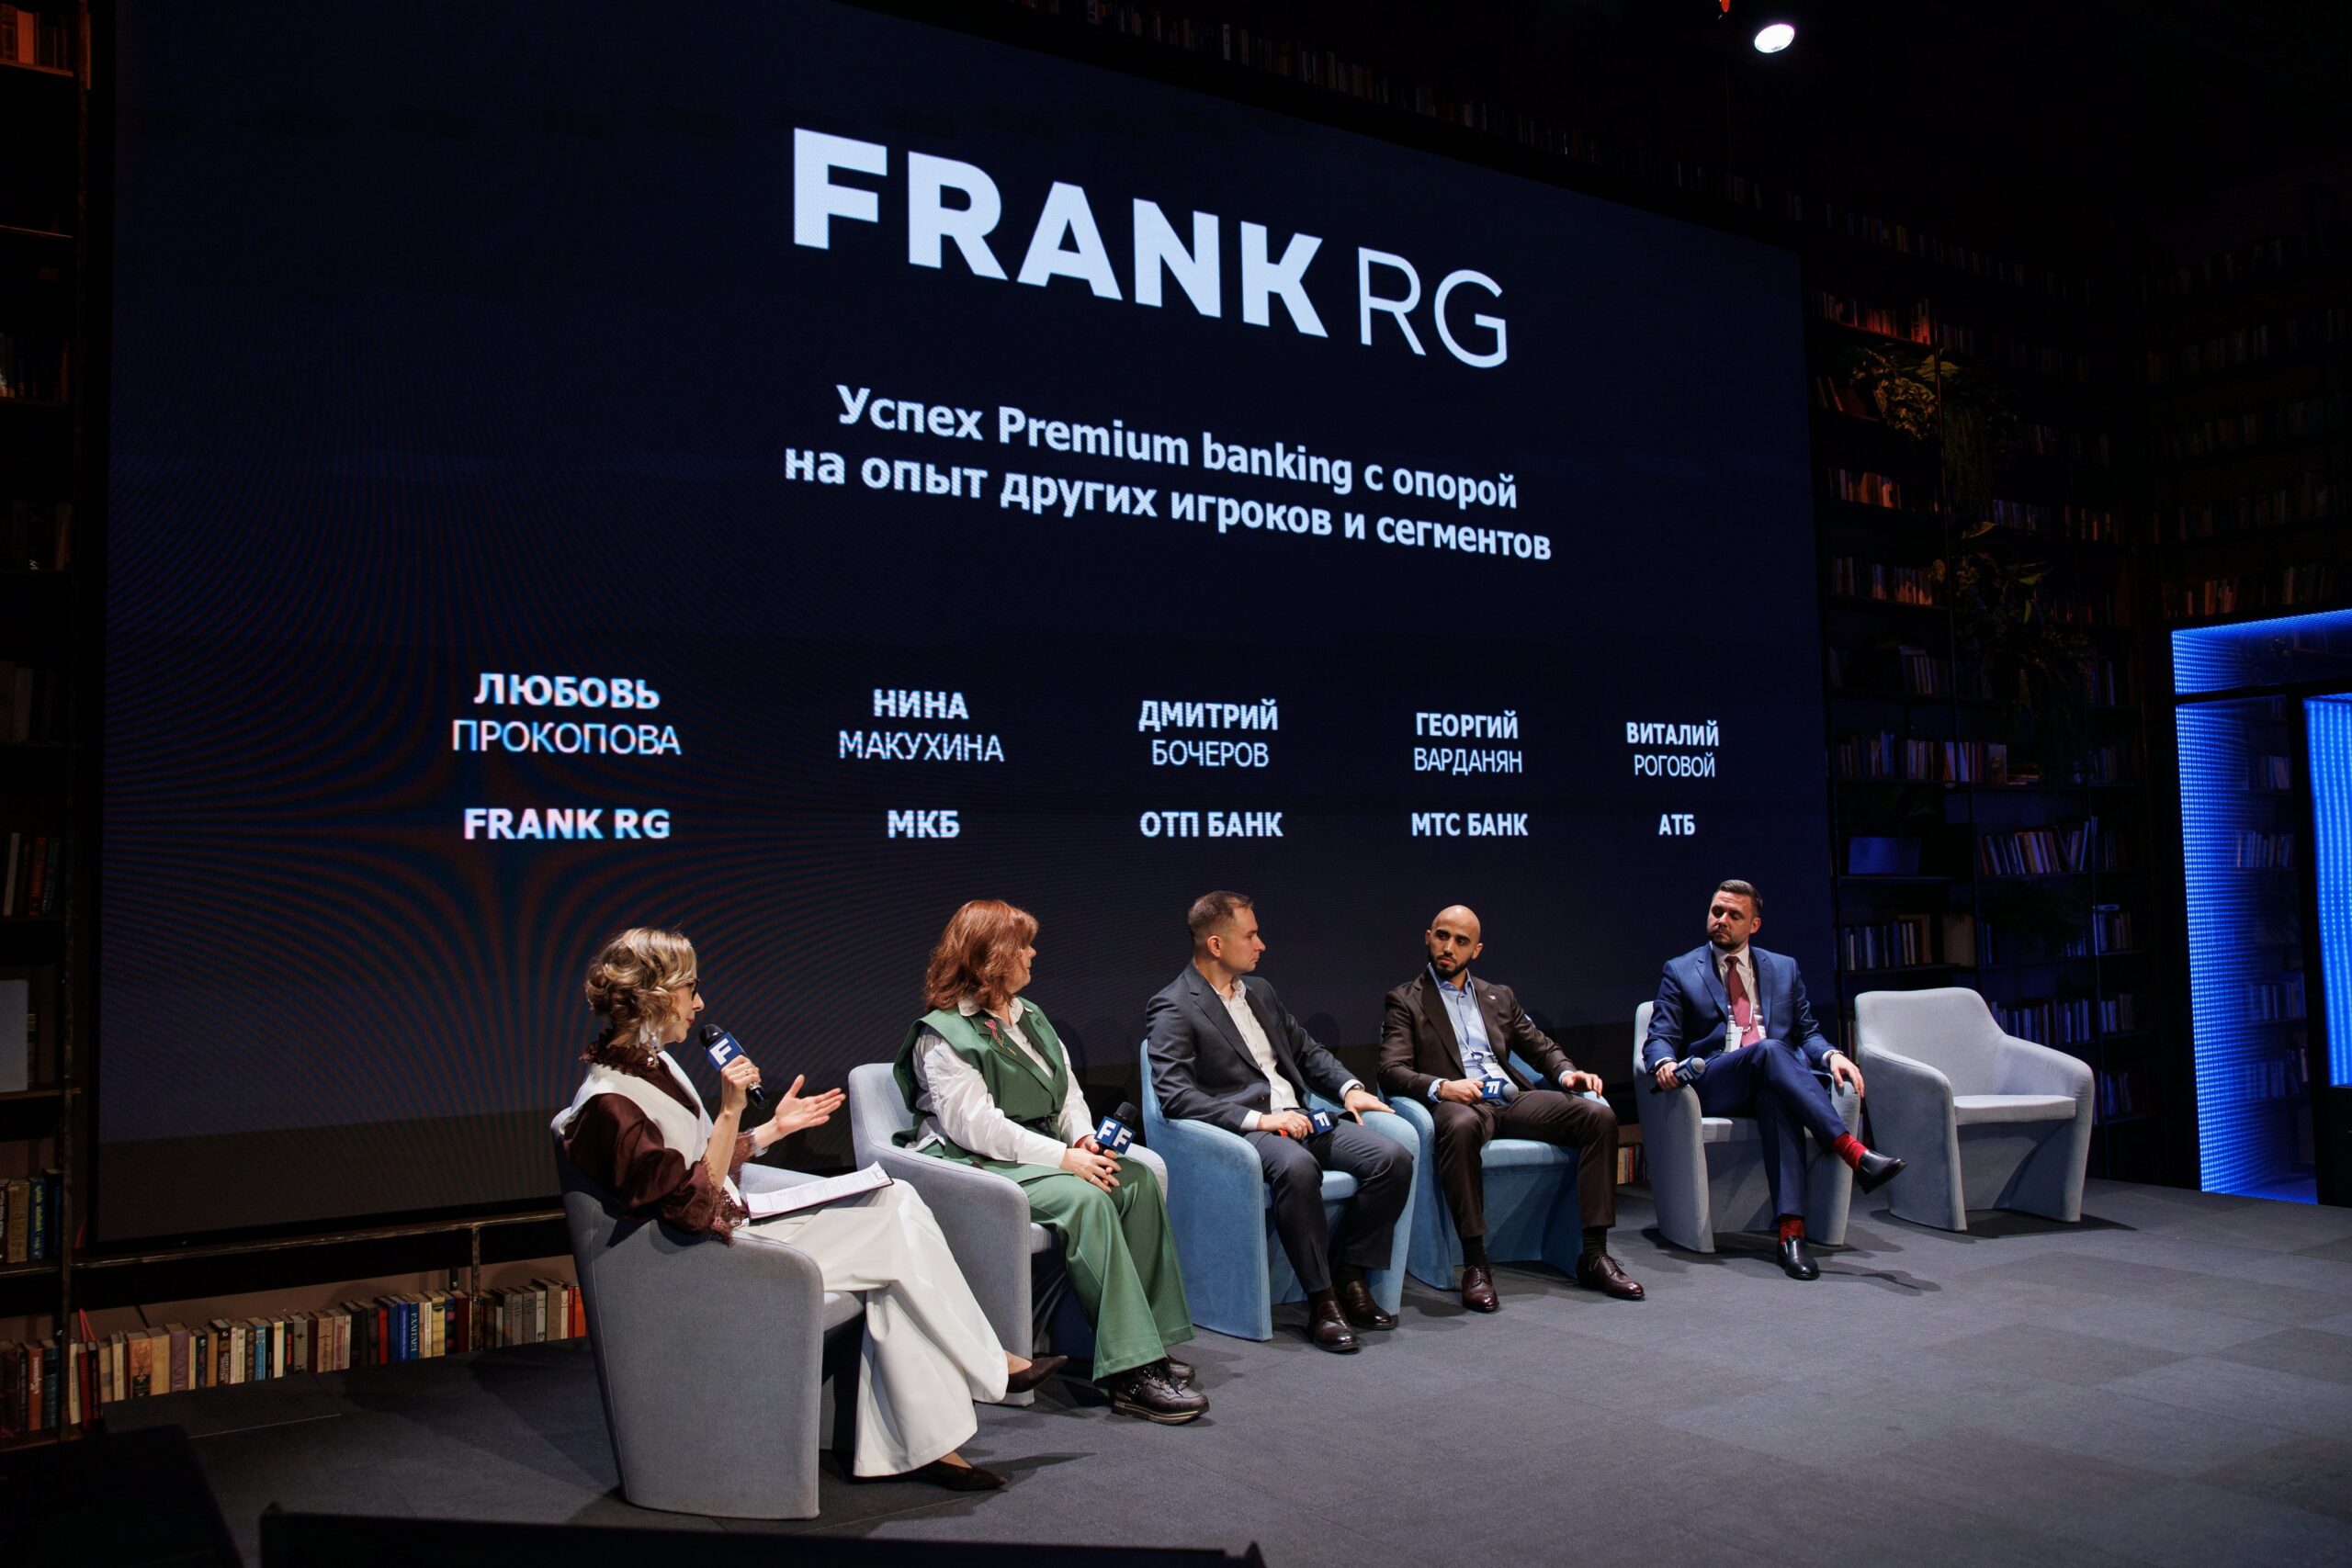
Дискуссия началась с обсуждения конкурентных преимуществ. По словам Нины Макухиной, директора департамента по работе с премиальными клиентами МКБ, основное преимущество банка заключается в высокодоходных продуктах сбережения капитала – вкладах и накопительных счетах – при том, что условия одинаковы как для новых, так и для действующих клиентов, а также старых и новых денег.
«Клиент может на три месяца уйти в другой банк, но затем вернуться, поскольку он понимает ценность устойчивого роста и уверенности в завтрашнем дне, — отметила она. — Мы держим фокус на «корнях» — вкладах и других ключевых продуктах, ради которых клиенты приходят в банк изначально».
Георгий Варданян, директор департамента Премиум МТС Банка, поддержал коллегу: «Несмотря на все привилегии, которые дают банки, не нужно забывать, что клиент в первую очередь идет к нам за финансовыми продуктами. Приведу аналогию: я хожу в барбершоп. Там мне предоставляют чай и кофе, но если меня будут плохо стричь, я перестану туда ходить».
По его словам, МТС Банк привлекает клиентов кредитными продуктами и высокими ставками по накопительным счетам, а удерживает — инвестиционными решениями и персональными консультантами.
Виталий Роговой, директор по премиальному бизнесу и частному капиталу АТБ, назвал преимуществом сравнительно недавний выход своего банка на рынок премиального обслуживания: «У нас была возможность изначально сделать все правильно, не совершая ошибок, через которые прошли другие. Среди наших ключевых преимуществ — высокая скорость принятия решений, отсутствие избыточной бюрократии и гибкость в индивидуальных условиях».
ОТП Банк, по словам Дмитрия Бочерова, директора по развитию премиального и состоятельного сегмента, делает ставку на комплексность и соотношение цены и качества.
«То, что мы даем клиенту — привилегии по карточным, lifestyle и сберегательным продуктам — по отношению к тому, что мы от него просим, к объему капитала, — одно из лучших на рынке, — поделился Дмитрий Бочеров. — Но просто давать выгодные условия недостаточно. Клиент всегда должен чувствовать эту выгоду. Задача банка — донести ее до клиента через цифровые каналы коммуникации и персонального менеджера».
Менеджер как ключевой канал: ценности и инструменты
По мнению Нины Макухиной, персональный менеджер остается ключевым каналом общения с премиум-клиентами, поэтому так важно непрерывно их обучать, вкладывать средства в развитие и поддерживать здоровую конкуренцию в уровне знаний.
Георгий Варданян подчеркнул, что при подборе персонала МТС Банк в первую очередь смотрит на личность и ценности сотрудника.
«Опираться на hard skills, которые есть сегодня, — проигрышная стратегия, так как рынок очень динамичен, — считает он. — Мы делаем упор в первую очередь на ценности и прививаем сотрудникам определенное мышление, которое является опорой для принятия решений».
По словам Дмитрия Бочерова, работа с менеджерами в ОТП Банке строится на трех принципах. Первый — это непрерывное обучение, направленное на развитие софт-скиллов, коммуникативных навыков и экспертности. Второй — четкая связь с бизнес-результатом: сотрудник должен осознавать конкретную цель своих действий — развитие и удержание клиента, а также рост его остатков в банке. Третий — обеспечение удобного инструментария, при котором менеджеру не нужно удерживать в памяти массивы данных, а иметь возможность получать любую необходимую информацию за считанные секунды (в т.ч. CRM).
Нина Макухина продолжила мысль о важности инструментария, сделав акцент на удобстве каналов связи с клиентами.
«Клиенты все чаще предпочитают общаться в чатах. Благодаря исследованию Frank RG прошлого года мы внедрили в приложение МКБ мультиканальный чат, где сохраняется вся история диалога, — поделилась она. — Раньше, когда подключался новый оператор, разговор начинался с нуля. Теперь клиенту не приходится повторять свой вопрос несколько раз — независимо от того, с кем он общался ранее: со службой заботы или с персональным менеджером».
Виталий Роговой отметил растущий запрос на выездные консультации: «Клиенты ценят свое время и хотят, чтобы менеджер приезжал к ним в удобную локацию — спрос на такую услугу будет расти. Когда банк сможет кастомизировать сервис и провести операцию в удобный момент, это будет очень ценно. Конечно, это скорее бутиковый подход, чем регулярная практика», — подчеркнул он.
Чему учиться у конкурентов и чего избегать


Следующий вопрос дискуссии касался анализа работы конкурентов. Георгий Варданян отдал должное Альфа-Банку за упаковку продукта и маркетинг, а Т-Банку — за поддержку и мобильное приложение. «У нас же другим игрокам можно поучиться гибкости в принятии решений», — добавил он.
Дмитрий Бочеров отметил, что банк смотрит на рынок шире, перенимая опыт игроков из других отраслей: «Первое, что мы отслеживаем, это удобство цифровых и физических каналов. Второе — персонализация: в банковском секторе мне пока редко встречаются яркие примеры привилегий, действительно учитывающих индивидуальные потребности клиента. И третье — эмоции. Десять лет назад клиенту достаточно было бизнес-зала, сейчас этого мало. Наша цель — чтобы клиент получал положительные эмоции от взаимодействия с банком регулярно, в каждой точке контакта».
По мнению Нины Макухиной, бездумно копировать опыт конкурентов нельзя: если не адаптировать его под свой сегмент и не понимать целевую аудиторию, это приведет лишь к лишним расходам. Она также поддержала коллег в вопросе эмоций: «Если десять лет назад бизнес-залы вызывали положительные эмоции, то сейчас ситуация изменилась — банк оплачивает эту привилегию, а клиент зачастую получает негативный опыт».
МКБ, по ее словам, также интересует персонализация, работа с экосистемами и простота процессов. «Мы все стали сложными для клиента. У нас множество уровней и условий, которые необходимо выполнить, чтобы что-то получить. Простота скоро станет еще одним конкурентным преимуществом», — уверена Нина Макухина.
Private и Premium: вместе или отдельно?
В ходе дискуссии отдельное внимание уделили организационной структуре Premium banking.
Виталий Роговой поделился опытом АТБ, где Premium и Private объединены в едином подразделении.
«Это позволяет выстраивать более эффективные внутренние процессы, а переход клиента из Premium в Private становится бесшовным. Менеджеры не боятся развивать клиентов и увеличивать остатки, поскольку не опасаются, что клиента у них отнимут. Кроме того, консолидация снижает затраты за счет устранения дублирования продуктовых фабрик и мероприятий», — отметил он.
Дмитрий Бочеров поддержал коллегу, отметив, что единая структура удобна и меняет сам подход к работе, формируя комплексный взгляд на сегменты.
Георгий Варданян затронул проблему порогов входа в Private. По его словам, клиент с капиталом 20–30 млн рублей в одном банке может получать те же привилегии, что и клиент со 100 млн в другом, что снижает мотивацию увеличивать капитал.
Нина Макухина отметила, что премиальному банкингу есть чему поучиться у Private: «Что бы мы ни говорили, как бы хорошо ни работала CRM, не каждый менеджер в Premium может рассказать о клиентах так же глубоко, как в Private. Конечно, у менеджера в премиальном сегменте и клиентов больше, но этой глубине взаимоотношений стоит поучиться».
Эксперименты 2027
В финале дискуссии участники поделились планами на 2027 год.
Виталий Роговой сообщил, что АТБ планирует сделать первые шаги к внедрению механики выбора привилегий для клиентов, провести несколько пилотов, а также продолжить совершенствование продуктового ряда, сервисной модели и развитие компетенций менеджеров.
Георгий Варданян заявил, что цель премиум-подразделения МТС Банка на следующий год — значительное увеличение клиентской базы: «У нас высокий потенциал роста благодаря мощной 80-миллионной клиентской базе телеком-оператора. В этом году в массовом сегменте мы уже выросли до 10 миллионов клиентов — втрое к началу года. Один из наших ключевых вызовов — найти среди этой аудитории клиентов, соответствующих премиальному сегменту. Мы привлекаем их через зарплатные проекты, выбор привилегий и другие инструменты», — отметил он.
По словам Дмитрия Бочерова, ОТП Банк пойдет в сторону простоты и персонализации. «Премиум может и должен быть простым и понятным, но не через упрощение продукта, а через персонализацию. Я верю в то, что это можно сделать и на уровне менеджера, и на уровне продукта», — сказал он.
Как сказала Нина Макухина, МКБ продолжит выстраивать доверие с клиентами за счет простых и понятных продуктов и качественного обучения сотрудников. «Ключевыми продуктами следующего года для нас остаются депозиты и накопительные счета», — добавила она.
Единица измерения выгоды: между ценой и ценностью
Вторая дискуссия церемонии, в которой приняли участие представители банков ВТБ, Сбера, Т-Банка и компании Фитмост, была посвящена привилегиям и их реальной ценности для клиента.
От конструктора к комплексным решениям
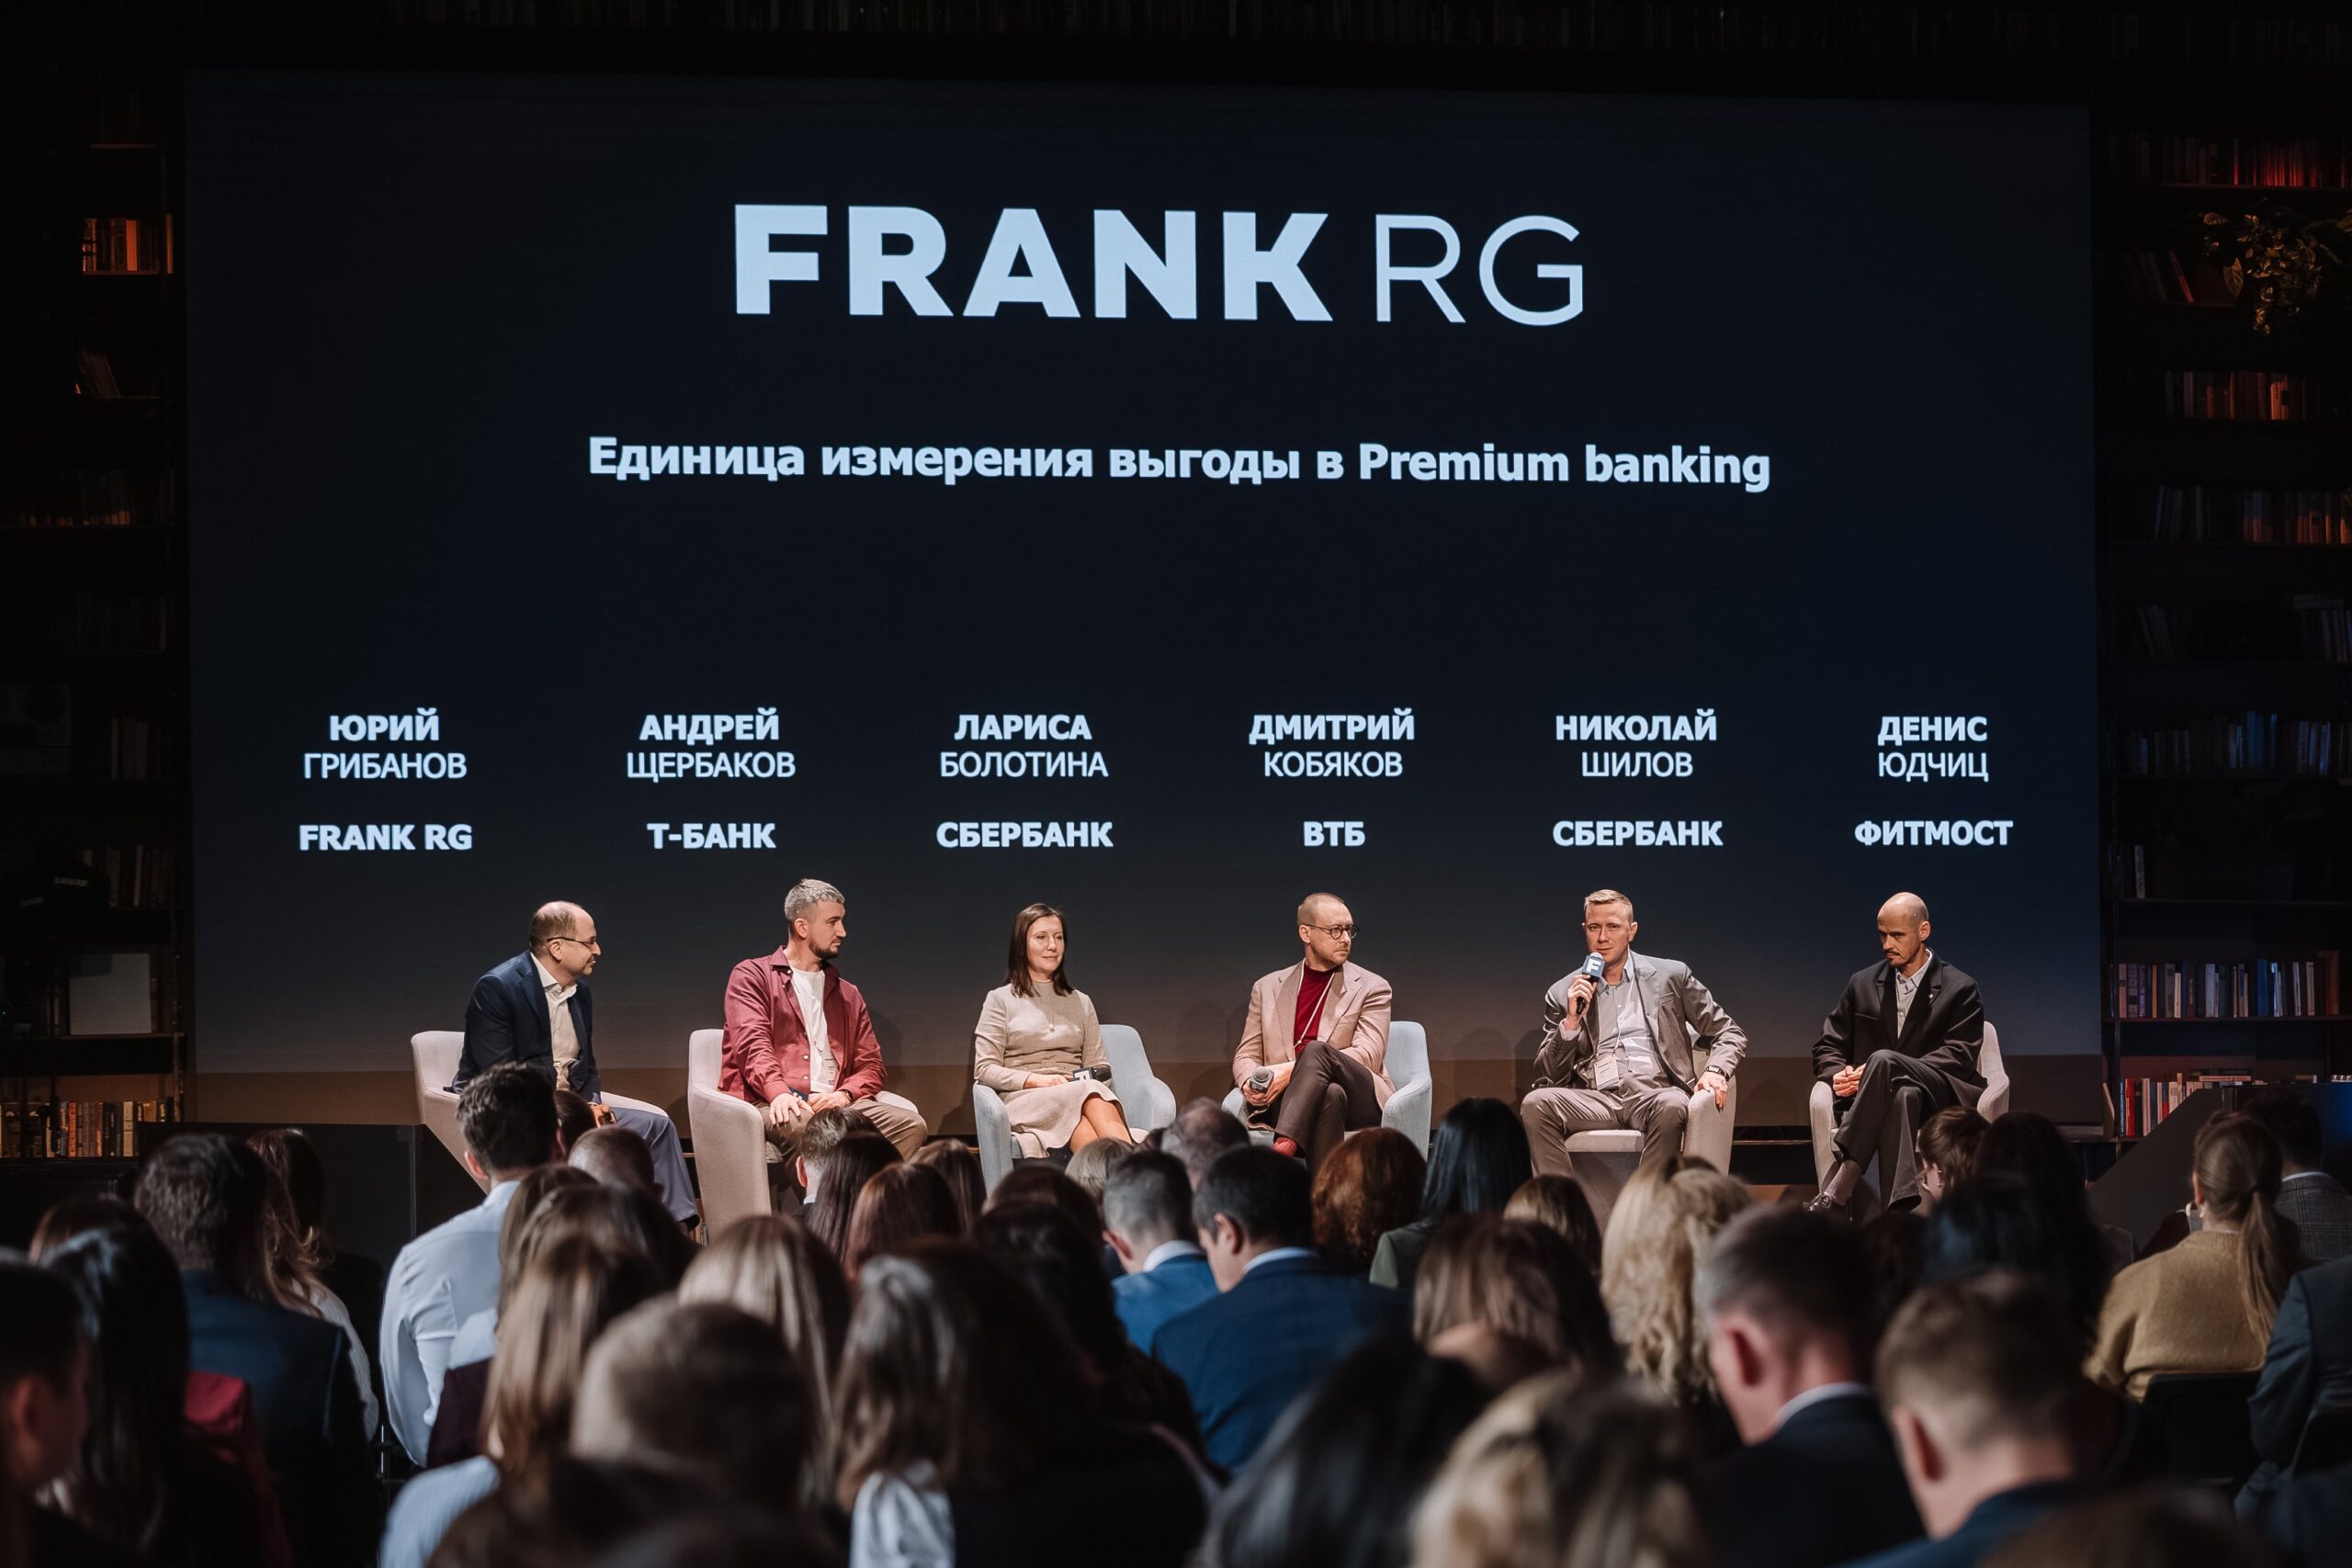
По словам Ларисы Болотиной, лидера трайба «Массовый высокодоходный сегмент» блока Развитие клиентского опыта В2С Сбера, все меньше клиентов хотят платить просто за статус премиального клиента, и все больше — за комплексное решение.
«Мы постоянно проводим исследования и видим: запрос редко формулируется напрямую. Обычно клиенты говорят: «Хочу обезопасить родных, беспокоюсь о ком-то». Эти слова — «безопасность» и «беспокойство» — мы трансформируем в конкретные потребности: для одних это комфортный трансфер семьи в аэропорт, для других — доступ к телемедицине за городом. Наша задача — уловить эти потребности и завернуть их в простое и удобное комплексное решение», — поделилась она.
Дмитрий Кобяков, вице-президент и заместитель руководителя Private Banking и Привилегии ВТБ, отметил важность клиентского выбора: «Мы ушли от конкретного предложения и ограничений по использованию отдельных опций в нефинансовых привилегиях и сейчас отталкиваемся от потребностей самого клиента. Если он часто летает в командировки или путешествует, он выбирает компенсацию в ресторанах аэропортов или посещение бизнес-залов. Если клиент привык передвигаться по городу на такси — он компенсирует такси. Главное, что мы даем выбор и возможности для этого выбора, когда клиент доверяет нам свои средства».
Андрей Щербаков, директор по развитию продукта в Сегменте состоятельных клиентов Т-Банка, поддержал коллегу, но предостерег от крайностей. По его мнению, «мелкодисперсный конструктор» не всегда работает: такие продукты не удерживаются на рынке, а пользователи могут найти способы злоупотреблять ими.
«Ключевое — сохранять баланс и не заигрываться в кастомизацию, которая может быть невыгодна банку, — отметил Андрей Щербаков. — Клиенту можно предложить разные варианты привилегий и проанализировать, чем он действительно пользуется. Использовать в разные моменты его жизни правильные сценарии. Например, у нас в экосистеме Т есть сервис «Т-Банк Путешествия», мы видим, куда летит пользователь, и можем предложить ему конкретный трансфер и бизнес-зал. Таким образом, мы не даем избыточный набор привилегий, но собираем поездку под ключ. В этот момент клиент осознает, что ценность предложения выше, чем 3–5 тысяч рублей комиссии, которую он заплатил за сервис. Кроме того, готовые пакеты (путешествия, спорт, медицина), где потребности клиента закрываются на 100%, обеспечивают Product-Market Fit. Пользователь готов за них платить и выполнять условия, при этом сохраняется шанс, что экономика сойдется».
Николай Шилов, руководитель Дивизиона «Премиальный сегмент» Сбера, развил мысль о том, что банк должен не просто давать больше привилегий, а создавать для клиента ценность. Он привел пример из сферы здоровья: вместо простого возмещения ДМС или трат на анализы банк запустил сложный сценарий с расшифровкой результатов и записью к узким специалистам.
«Мы удивились, что эту услугу выбирают примерно столько же клиентов, сколько выбирают кешбэк на развлечения. Но тратим мы на это гораздо меньше. Это про ценность, а не про цену», — отметил Николай.
Денис Юдчиц, соучредитель компании Фитмост, взглянул на проблему со стороны партнера банков. По его мнению, правильная привилегия, встроенная в клиентский путь, приучает ассоциировать банк не только с финансами, но и с повседневными привычками и образом жизни.
«Ежедневное вовлечение в использование сервисов банка — залог последующей монетизации. Главное — владеть вниманием клиента. А если оно ассоциируется с банком, это внимание так или иначе будет монетизировано», — уверен Юдчиц.
Как рождаются идеи


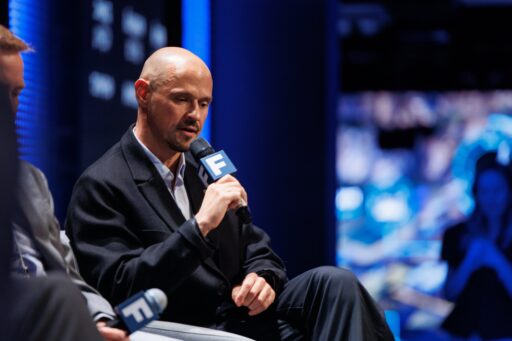
На вопрос модератора — генерального директора Frank RG Юрия Грибанова — о том, откуда берутся новые привилегии, участники ответили, что ключевую роль играют исследования, цифровые следы клиентов и личный опыт.
Дмитрий Кобяков поделился историей о том, как сложности с прохождением предполетных процедур с тремя детьми привели к запуску сервиса ВТБ Fast Track, который уже работает в аэропортах Внуково и Пулково, а также во Владивостоке. «Приоритетный маршрут объединяет все предполетные процедуры в аэропорту в единую бесшовную линию без очередей. Пассажир за считанные минуты проходит весь путь от дверей терминала до посадочного гейта, а после прохождения клиентам открывается бесплатный доступ в бизнес-залы», — рассказал он.
По словам Николая Шилова, персональные скидки от клуба, куда он ходил с сыном на баскетбол, навели его на мысль о создании привилегии «Развлечения» и компенсации стоимости билетов. «Дело не в выгоде и возмещениях, а в том, чтобы подарить людям время с близкими. Клиент испытывает благодарность за эти эмоции, и между ним и банком формируется эмоциональная связь, которая укрепляет его лояльность», — пояснил он.
Денис Юдчиц рассказал, как идея родилась из личной привычки не прерывать тренировки в поездках. «Премиальный клиент много путешествует, и привилегия должна работать там, где он находится. Поэтому сегодня через Фитмост можно записаться на фитнес и спа не только в России, но и в Дубае, Абу-Даби, Бангкоке и Стамбуле», — отметил он.
«Личный опыт крайне важен, — подытожил Андрей Щербаков. — И в нашей команде действует принцип: мы делаем продукт, которым хочется пользоваться самим».
Он также привел пример, когда привилегия родилась из опыта клиента. «Клиенты говорят: посмотрите, сколько у вас предпринимателей, которые работают сами на себя и у которых нет корпоративного ДМС. Им нужна медицинская поддержка. Мы протестировали и поняли, что за этим стоит достаточно большой потенциал», — отметил Щербаков.
Пожелания на 2027 год
В финале дискуссии участники сформулировали ожидания от 2027 года. В качестве ключевых ориентиров спикеры выделили устойчивый рост, стабильность и бесперебойную работу технологической инфраструктуры.
По словам спикеров, ключевым фактором лояльности должна стать не только выгода от привилегий или ставок, но и надежность банка, его способность эффективно решать текущие задачи клиента. Главный же ориентир на будущий год — рост числа по-настоящему довольных клиентов.
Награждение победителей
Вслед за дискуссиями состоялось объявление результатов премии Frank Award 2026 Премиум банкинг. Обладателями статуэток в номинациях стали: