Цифровая функциональность через призму клиентского восприятия по модели Кано
Тестирование цифрового функционала является неотъемлемой частью каждого исследования Frank RG по методике 360 градусов.
Так, цифровые возможности были распределены по пяти категориям в соответствии с моделью Кано.
Методология Кано — инструмент, который используется для измерения эмоциональной реакции пользователей на отдельные свойства продуктов.
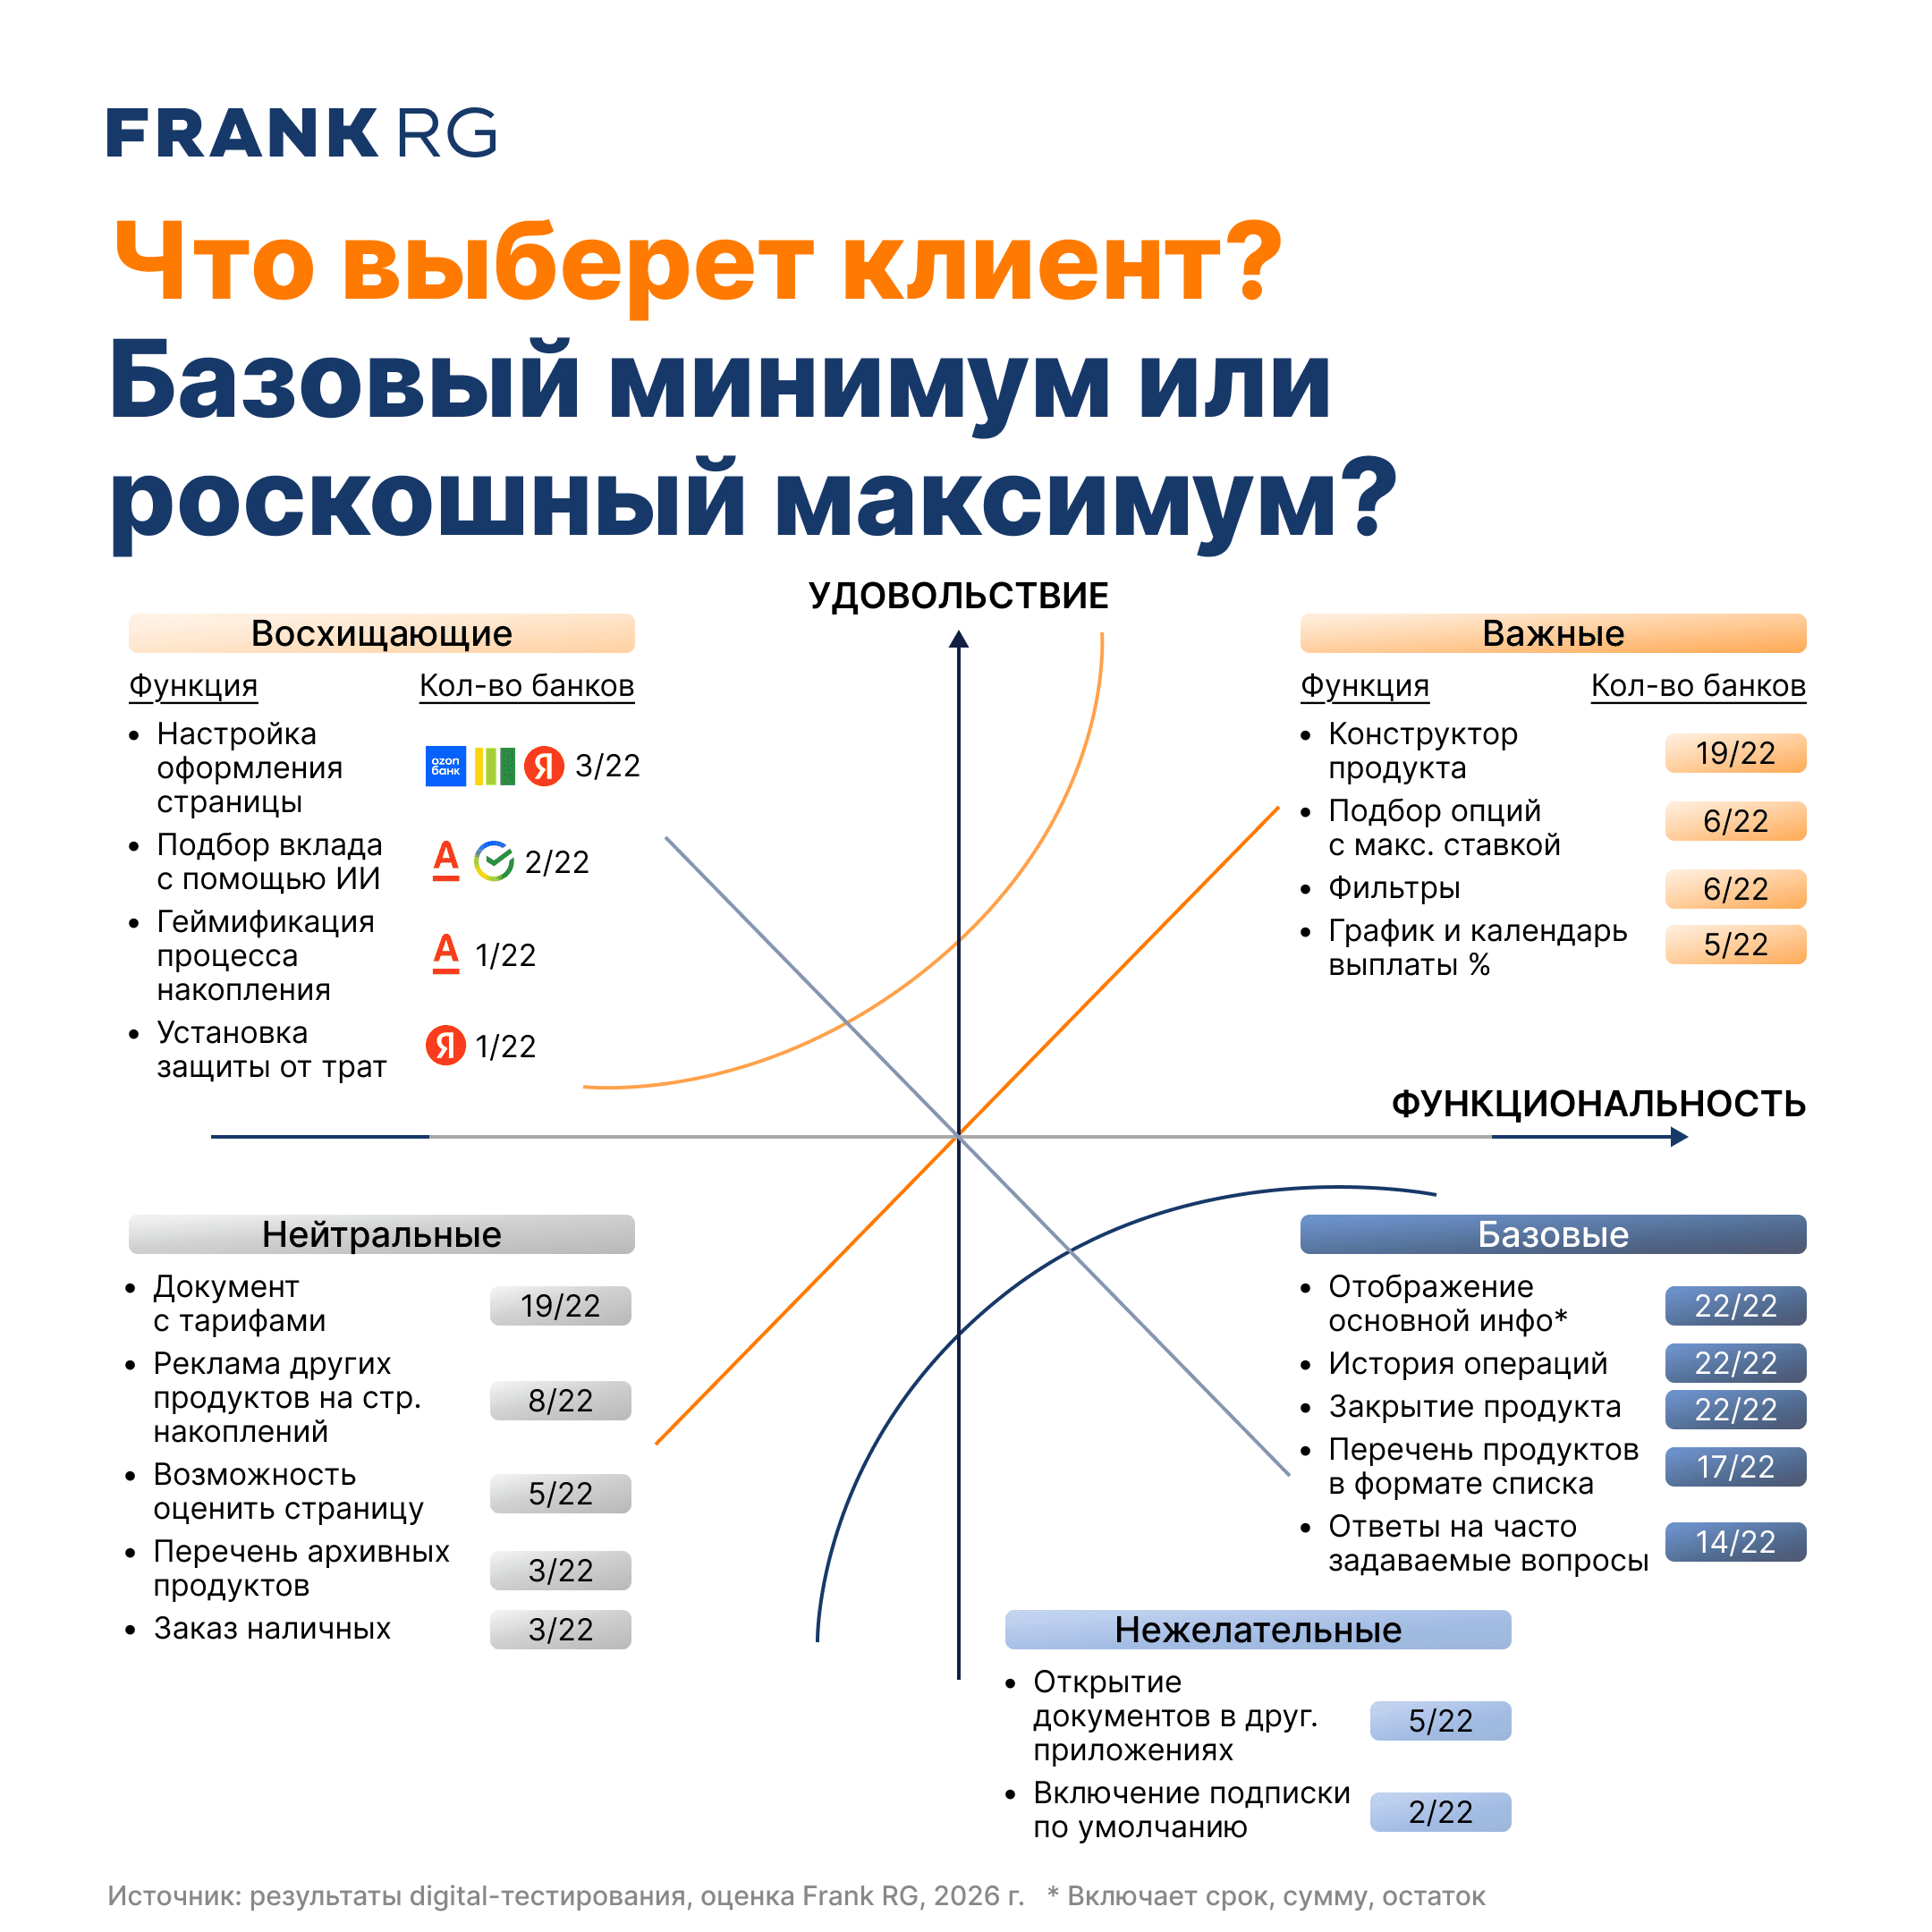
Базовая функциональность — это те параметры, которые пользователи воспринимают как обязательный стандарт. Клиенты не обращают на них внимания, пока они работают, но их отсутствие вызывает заметное недовольство. К таким функциям аналитики отнесли отображение ключевых параметров продукта (срок, сумму, остаток), историю операций, а также возможность закрыть продукт в приложении.
Важная функциональность (одномерный) — функции, качество реализации которых напрямую влияет на удовлетворенность пользователей от использования приложения. Например, конструктор продукта, позволяющий быстро и гибко настроить вклад или накопительный счет под свои потребности.
Восхищающая функциональность — возможности приложения, которые клиент обычно не ожидает увидеть, но которые приятно удивляют и формируют дополнительную ценность. Именно такие решения помогают банкам выделяться среди конкурентов. Среди примеров — подборщик вкладов с ИИ от СберБанка: GigaChat в банковском приложении способен подобрать продукт под профиль клиента и даже помочь его открыть в режиме реального времени. Среди других примеров — инструменты контроля расходов у Яндекс банка и игровые механики, поощряющие накопления, у Альфа-Банка.
Нейтральная функциональность — возможности банковского приложения, которые практически не влияют на восприятие цифрового сервиса. К ним относятся, например, каталог архивных продуктов, возможность заказать наличные и оценить страницу.
Нежелательная функциональность — решения, способные ухудшить пользовательский опыт. Например, открытие документов во внешних приложениях или автоматическое подключение платных подписок и сервисов при оформлении сберегательных продуктов.
О чем говорят результаты тестирования? Большинство игроков рынка уже обеспечили «базовый минимум» функциональности в приложении. Поэтому, сейчас конкуренция постепенно смещается от базового функционала к созданию персонализированного пользовательского опыта. Теперь побеждают не те, у кого больше функций, а те, кто лучше адаптирует цифровой опыт под конкретного пользователя.
Заказать готовый отчет «Вклады и накопительые счета» можно здесь.