Нефинансовые сервисы Private banking: от привилегий к управлению качеством жизни
Аналитическая и консалтинговая компания Frank RG собрала игроков Private banking, чтобы обсудить, как меняется спрос на нефинансовые сервисы персонального банковского обслуживания для клиентов с капиталом от $1 млн, какие тренды формируются в предложении и как участники рынка планируют развивать это направление.
Решение нефинансовых вопросов в банке стало нормой рынка
По данным Frank RG, количество оказанных нефинансовых услуг в Private banking (PB) по итогам 2025 года выросло на 23% по сравнению с предыдущим годом — с 18,3 тыс. до 22,6 тыс. На юридическое и налоговое консультирование пришлось 76%, на услуги, связанные с образом жизни, — 24%. Спрос на последние устойчиво растет: за два года их доля в общем объеме оказанных нефинансовых услуг увеличилась на 10 п.п.
Как отметила проектный директор Frank RG Любовь Прокопова, выступая с презентацией «Эволюция клиентского интереса и развитие нефинансовых услуг в Private banking», ключевыми целями подразделений нефинансовых услуг в большинстве private-банков сейчас являются привлечение партнеров и расширение продуктовой линейки, вовлечение клиентов в уже существующие услуги, а также рост комиссионного дохода. В числе приоритетных направлений развития — сделки с недвижимостью, структурирование активов и медицинские услуги.
Структура нефинансового блока в private-банках может существенно различаться, но, как правило, в ней выделяются три направления: Risk management, Wealth management и Lifestyle management. Каждому из них на митапе была посвящена отдельная дискуссия с участием представителей рынка.
Risk management: налоговое и юридическое консультирование, структурирование
Темой первого блока обсуждения стало направление Risk management. Как сообщила проектный директор Frank RG Любовь Прокопова, обратиться в private-банк по вопросам налогового и юридического консультирования готовы 50% клиентов HNWI (High-Net-Worth Individual), по работе с зарубежными юрисдикциями — 21%, по вопросам наследования — 18%.
По ее словам, тема наследования некомфортна для состоятельных людей во всем мире. Согласно опросу Penguin Analytics, 85% не делятся или делятся частично информацией с наследниками, 68% испытывают стресс из-за вопросов передачи информации семье об активах и капитале, 36% откладывают подготовку трансфера, и только 6% имеют стратегию трансфера капитала или находятся в процессе ее создания.
«Но интерес к вопросу наследования формируется, — отметила Любовь Прокопова. — В 2025 году количество личных фондов (ЛФ) в России выросло втрое по сравнению с предыдущим годом, и 9% клиентов хотели бы обращаться в банк за структурированием ЛФ и ЗПИФ с целью передачи наследства».
Изменение подхода к вопросам наследования подтвердили на митапе и представители рынка. По их наблюдениям, чем больше капитал клиента, тем раньше он задумывается о его размещении, управлении и дальнейшей передаче.
«Как правило, речь идет не о подготовке преемника на горизонте 10, 20 или 30 лет, — поделился Асланбек Начоев, вице-президент и начальник управления продаж инвестиционных продуктов Private banking и Привилегии ВТБ. — Обычно запрос клиента формулируется конкретнее: “Ребенку исполняется 18 лет, необходимо организовать денежный поток, который будет действовать по определенным правилам и в заданные сроки”».
По словам Улана Илишкина, директора по работе с ультрасостоятельными клиентами T-Private, интерес к вопросам наследования наиболее выражен среди клиентов VHNWI (прим. — Very High-Net-Worth Individual, капитал от 500 млн рублей).
«Чаще всего они старше 55 лет — а это возраст, когда люди начинают задумываться о наследовании, — отметил он. — Определенный барьер в обсуждении денег с детьми в России существует. Мы не привыкли, не научены. Но интерес к этой теме появляется, поэтому сфера будет развиваться. Клиенты понимают, что передача наследства начинается не с завещания. Кроме того, они опасаются, что часть активов — около 25–30%, как показывает мировая статистика, — может не дойти до наследников. Поэтому открыто обсуждать наследование внутри семьи и заранее планировать передачу капитала — нормальная практика. В этой работе личные банкиры выступают своего рода семейными советниками: помогают клиентам разобраться в возможных сценариях, учесть интересы близких и выстроить стратегию передачи капитала следующим поколениям».
По мнению Алексея Илюхина, основателя международной консалтинговой компании ITSWM, зачастую сложности при передаче активов появляются тогда, когда наследник оказывается не готов к их принятию и управлению.
«Причина в том, что основатель бизнеса был сосредоточен на текущих задачах, решал проблемы, конфликты, но не уделял должного внимания детям. Ребенок вырастал без понимания дела, без ощущения необходимости работать — просто богатым человеком, и в итоге терял бизнес, — подчеркнул эксперт. — Поэтому важно работать как с собственником — разъяснять, как функционирует структура и на что обращать внимание, — так и с наследниками, в том числе создавая для них сообщество — своего рода нетворкинг-среду».
Зарубежное структурирование: новые реалии
Эксперты также затронули тему зарубежного структурирования. По их словам, российские состоятельные клиенты испытывают раздражение и обиду из-за того, как обошлись с их активами за границей: даже традиционно нейтральные европейские банки повели себя отнюдь не нейтрально.
Основной же прирост капитала сейчас остается в России — отсюда и появление личных фондов, позволяющих воспроизвести привычные клиентам зарубежные юридические формы. Стремления же переводить капитал за рубеж банкиры не видят: напротив, есть запрос на более активное инвестирование в свою страну.
«Масштабного оттока капитала, который наблюдался в 2022 и 2023 годах, в настоящий момент нет, — отметил Улан Илишкин. — Сейчас это единичные истории. Все, кто хотел, уже там. Все, кто хотел что-то вернуть в Россию, уже вернули. Я пока не вижу активного желания массово куда-то двигаться. Да, люди покупают недвижимость, создают себе “запасной аэродром”, условно, в Эмиратах, но основная масса здесь».
По данным Алексея Илюхина, сегодня ключевыми направлениями для структурирования российского капитала за рубежом являются Маврикий, Сейшельские Острова и Арабские Эмираты.
«В Арабских Эмиратах есть фондации, на Маврикии и Сейшельских Островах — трасты, — поделился основатель ITSWM. — Еще часто говорят про Гонконг. Клиенты вступают в сложные переговоры, но затем оценивают близость Китая и задаются вопросом: насколько эта юрисдикция независима и насколько безопасен там их капитал? С учетом этих сомнений в лидерах оказываются ОАЭ».
Не хуже, чем в Швейцарии
Несмотря на то что в текущих условиях российские банки не могут иметь представительства в недружественных государствах, они продолжают решать там вопросы клиентов. Работа выстраивается через партнеров, которые проходят комплексный и тщательный отбор.
«Первые годы испуга прошли, мы научились, партнерская инфраструктура выстроена и задачи решаются, — поделился Улан Илишкин. — Можем и собаку в Европе найти, если она потерялась. Такая история действительно была».
По его словам, с точки зрения клиентоориентированности российский Private banking на голову выше. «Да, профессиональные и технические навыки мы перенимали за рубежом, но навыки общения, эмпатия и умение выстраивать отношения с клиентом у нас и у них — это небо и земля», — добавил Илишкин.
В завершение дискуссии Алексей Илюхин подчеркнул: «Российских банков, занимающихся структурированием, становится все больше — само структурирование превращается в неотъемлемую часть управления капиталом».
«Новое российское законодательство и развитие личных фондов открывают возможности для возвращения капитала, который ранее ушел из страны. Сейчас этот капитал перемещается между юрисдикциями, в том числе дружественными, где до него можно дотянуться», — подытожил эксперт.
Wealth management: альтернативные инвестиции и сделки с недвижимостью
Темой второго блока стало направление Wealth management. Согласно данным исследования Frank RG, решать через банк вопросы покупки драгметаллов и коллекционирования готовы 32% высокодоходных клиентов. Альтернативные инвестиции становятся полноценным элементом портфельной стратегии: драгметаллы и ЗПИФ на недвижимость рассматривают в качестве замены вкладам и накопительным счетам 22,0% и 17,8% клиентов соответственно.
По данным Любови Прокоповой, 38% клиентов HNWI готовы обращаться в private-банк по поводу покупки и продажи недвижимости. 97% сделок в PB проводится с жилой недвижимостью, а на одного клиента в среднем приходится 1,5–2 сделки.
Предпочтения состоятельных покупателей недвижимости
Подробнее о недвижимости как об активе состоятельного клиента рассказала на митапе Ирина Гринкевич, директор по работе с партнерами NF GROUP. По ее словам, приоритет состоятельного клиента — сохранить капитал, и элитная недвижимость в России по-прежнему в тренде.
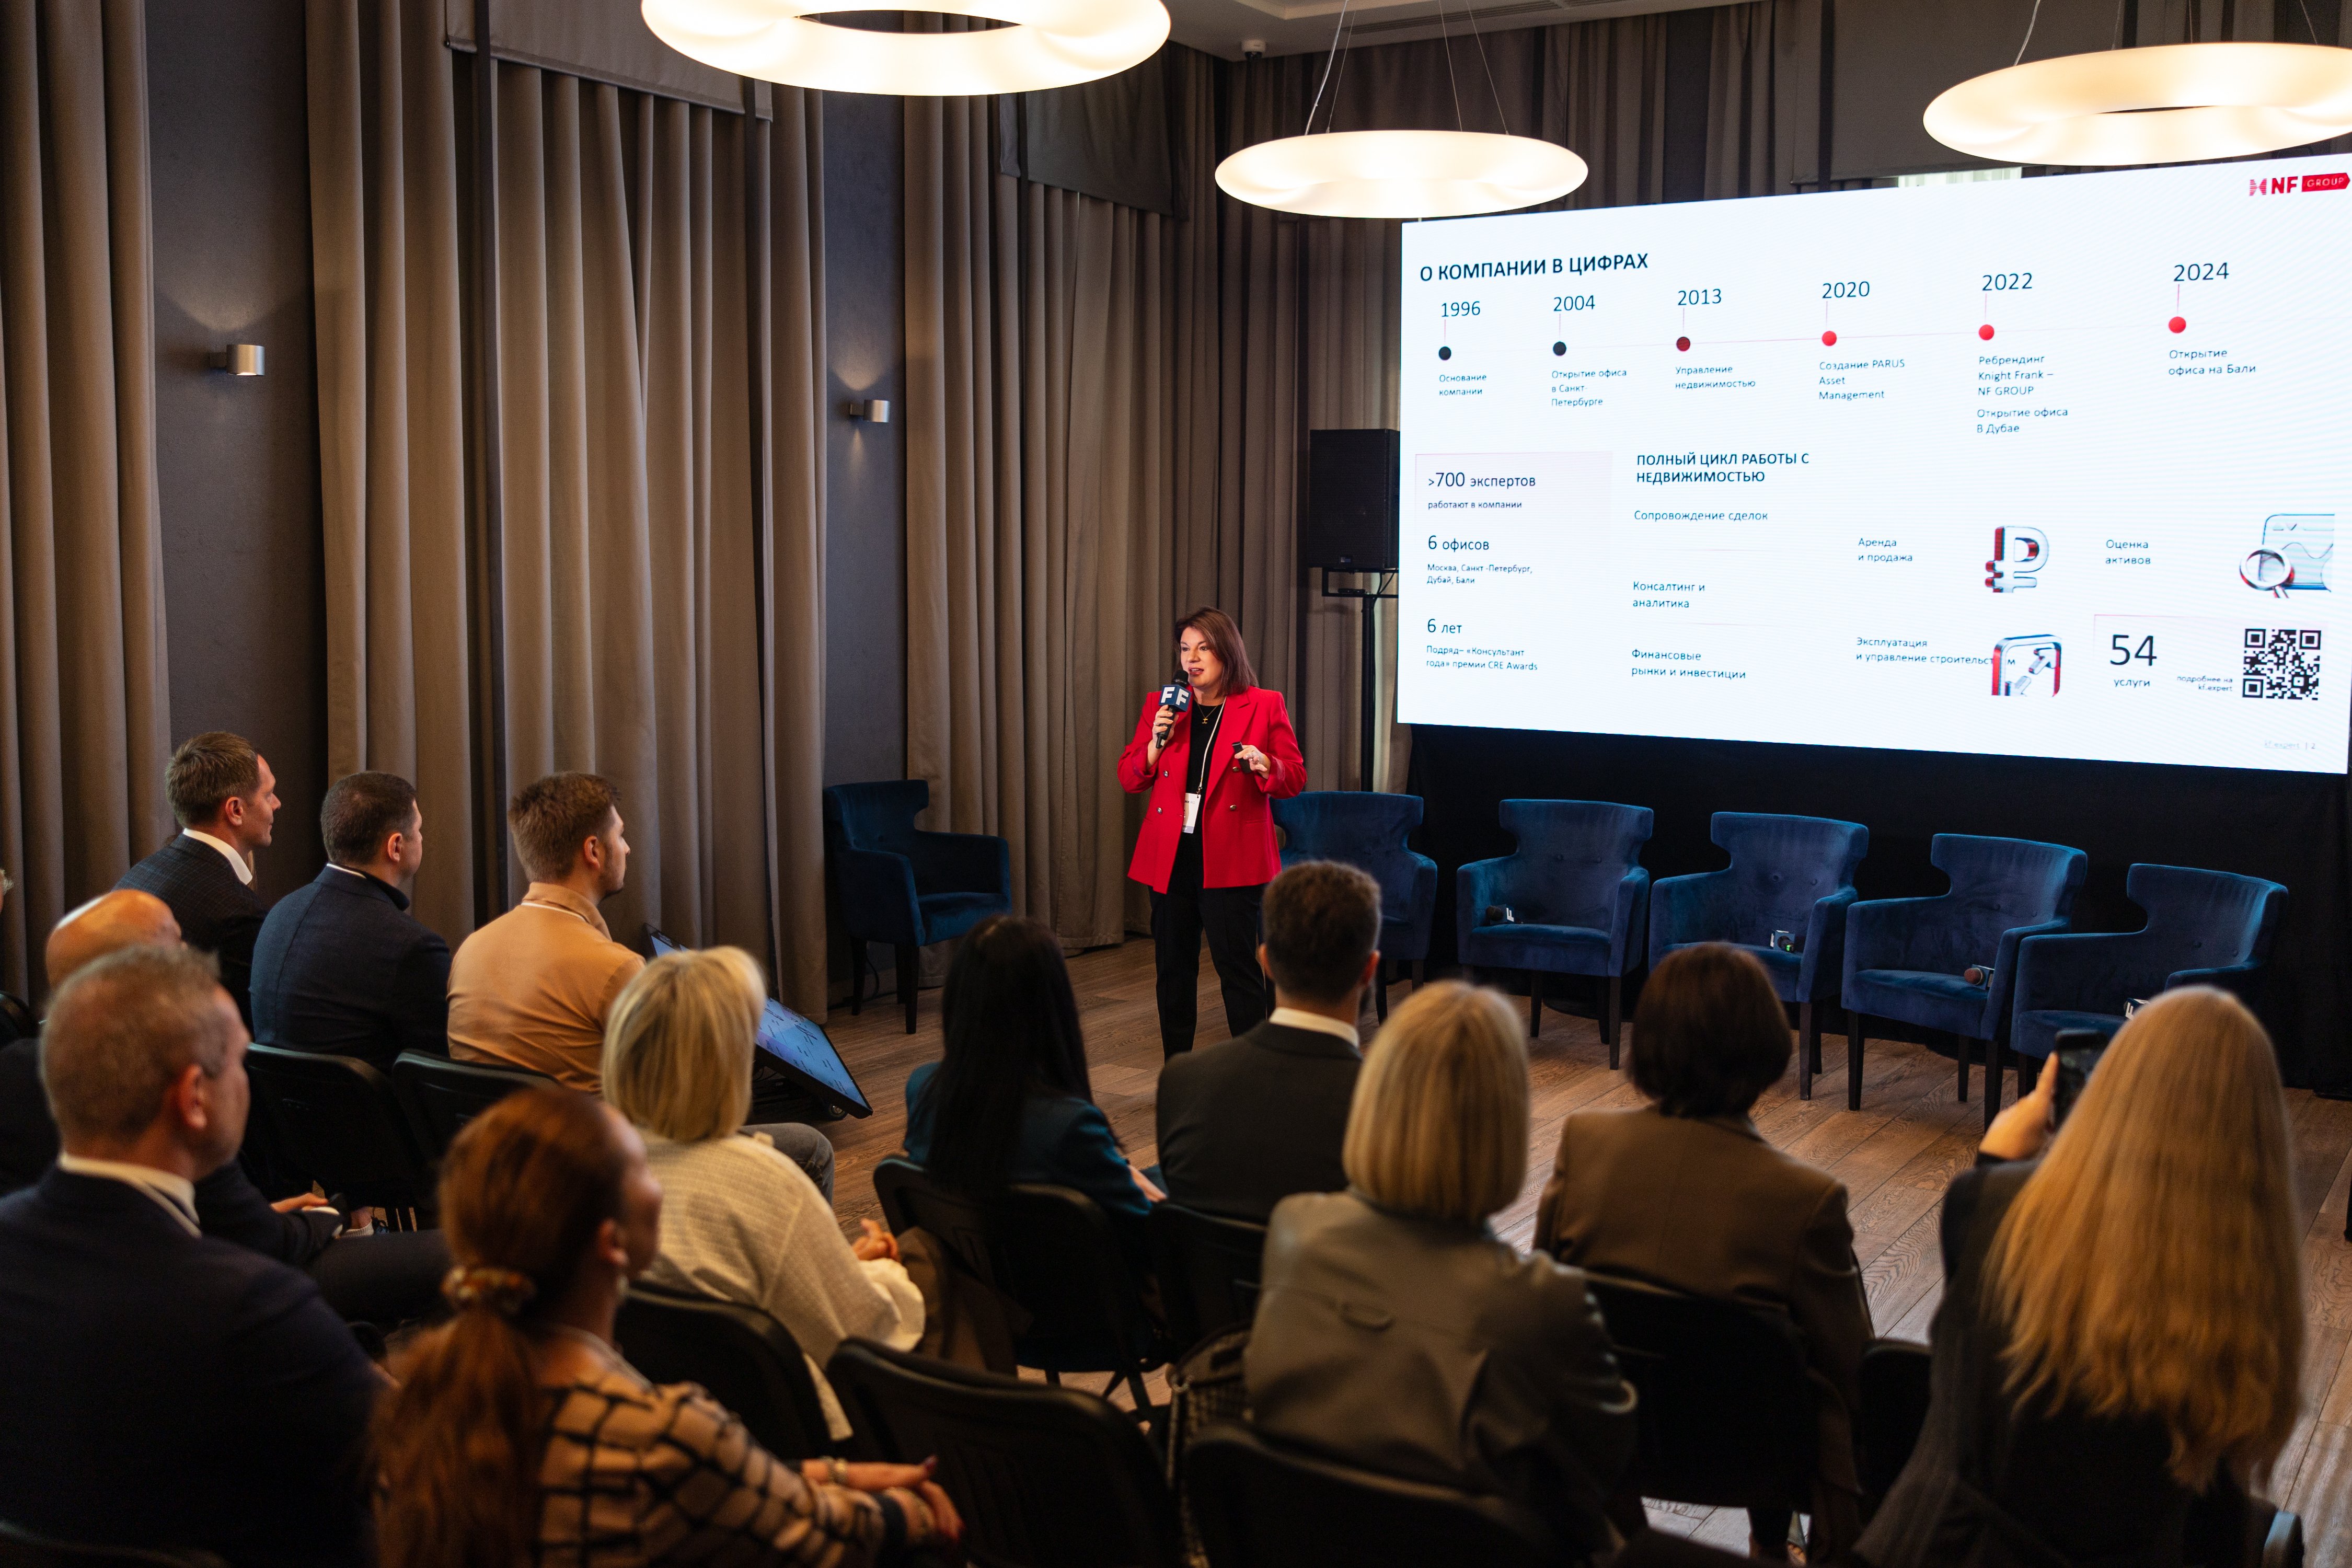
«Но клиент стал более избирательным: на первый план выходят инфраструктура, продуманный функционал и качество застройщика. Возрастает значение беспроцентной рассрочки на первичном рынке — этот фактор становится решающим. Также наблюдается превалирование спроса на вторичную недвижимость из-за более выгодной цены: стоимость квадратного метра в первичке составляет в среднем 2,3 млн руб., а во вторичке — 1,8 млн», — отметила Ирина Гринкевич.
При покупке загородной недвижимости состоятельные клиенты, по ее словам, смотрят на комьюнити, окружение и свои интересы. «География расширяется, — отметила она. — Популярно уже не только ближнее Подмосковье, но и Новая Москва, Калужское и Киевское направления. Растет интерес к жизни у воды».
Если говорить о недвижимости за рубежом, то почти каждая вторая сделка совершается ради инвестиций (47%), 35% — ради ВНЖ или гражданства, 18% — для собственного проживания.
«Около 20% запросов, которые мы получаем, связаны с продажей европейской недвижимости, — поделилась Ирина Гринкевич. — Среди курортной недвижимости фиксируем интерес к Турции, Таиланду и Кипру. На внутреннем рынке растет спрос на Алтай и Архыз».
Хедлайнером инвестиций в коммерческую недвижимость для private-клиентов является офисный сегмент. Доходность от сдачи в аренду составляет 10–12% годовых, чаще всего такие объекты покупают для ведения собственного бизнеса, получения арендного дохода или перепродажи.
Еще один популярный формат — стрит-ритейл, готовый арендный бизнес, позволяющий получать доход с первого дня. Доходность оценивается в 8–10% годовых. Типовой запрос состоятельных клиентов — популярный сетевой супермаркет в проходной локации.
Новым же перспективным направлением коммерческой недвижимости Ирина Гринкевич назвала сегмент Light Industrial (производственно-складские помещения).
«Мы видим все более растущий спрос со стороны конечных пользователей на эти площади, — отметила она. — Потребность высока как в части сдачи в аренду, так и в части последующей перепродажи. Сегмент демонстрирует высокую доходность, а желающих купить объекты в несколько раз больше, чем предложений».
Lifestyle management: привилегии и партнерские интеграции
Третья дискуссия митапа была посвящена lifestyle-сервисам в Private banking. По оценке Frank RG, важность этого направления отмечают 69% состоятельных клиентов.
По словам представителей рынка, такие сервисы в PB выходят далеко за рамки компенсации такси или расходов в бизнес-зале — это не является для клиентов критерием выбора банка. Lifestyle здесь охватывает весь спектр нефинансовых задач: медицинскую поддержку держателя капитала и членов его семьи, включая родителей, образование детей и собственное развитие, путешествия, управление недвижимостью и другие вопросы.
«По данным Frank RG, в условиях высоко конкурентного рынка управления крупным частным капиталом, однотипности базовых банковских продуктов, а также “мультибанкинга” и перетока средств между ключевыми игроками отрасли — критерием выбора основного финансового партнера становится доверие, — отметила Ольга Дригола-Матюшина, руководитель дирекции развития коммуникаций и партнерских программ Private banking и Привилегии ВТБ. — Мы конкурируем уже не долями процентов ставок, а тем, как удержать премиального клиента и HNWI. Это смещает фокус на качество обслуживания, развитие собственной и партнерской экосистемы, бесшовности клиентского пути, семейного лайфстайла и нефинансовых сервисов».
По мнению Сергея Мальцева, директора по премиальному сервису и инвестициям МТС Банка, лайфстайл-сервисы стали «базовым минимумом» в обслуживании: «Конкуренция растет: банки ведут реальную борьбу за удержание клиента и за его привлечение, и клиент это быстро понял».
«Безусловно, лайфстайл входит в новый стандарт семейного банкинга, который мы все развиваем, — сказала Ольга Дригола-Матюшина. — ВТБ предлагает помимо финансовых услуг сервисы, связанные с путешествиями, образованием, медициной, включая чекапы и онкострахование, скидки на спорт, на отдых от проверенных партнеров, международный консьерж-сервис. Важно, что банк в диалоге с клиентом и предлагает все нефинансовые услуги по принципу витрины, где каждый может выбрать именно то, что ему актуально в текущий момент. Клиент сам решает, на что именно потратить свои преференции. Таким образом, мы оптимизируем пакетное предложение, где включаем максимальное количество возможностей, которые клиент может выбирать на основе своих предпочтений».
Екатерина Серединская, управляющий директор Sovcombank Wealth Management, согласилась с коллегой: «Гонка за максимальным пакетом лайфстайл-услуг не является правильной стратегией. Не нужно обязательно включать все, что только есть на рынке. Банк должен смотреть на то, какую реальную ценность сервис представляет для клиента».
«Мы тщательно подходим к выбору партнеров, поскольку эта часть работы несет огромные репутационные риски, — добавила Екатерина Серединская. — Дополнительная ценность создается мероприятиями и сообществами по интересам. Без повестки продаж, экспертные, дискуссионные. Такой подход рождает очень сильную привязку клиента».
Экономика лайфстайла: где баланс
Модератор дискуссии, генеральный директор Frank RG Юрий Грибанов, заметил, что «на лайфстайл можно тратить бесконечно», и спросил участников, не приводит ли гонка за сервисами к выжиганию маржинальности.
«Самое главное — понимать, где баланс между потраченными деньгами и удержанными или привлеченными клиентами, — отметил Сергей Мальцев. — Мы делаем ставку на экосистемность, у нас много сервисов, связанных с недвижимостью, медициной, гостиничным бизнесом. Экономить позволяет повышение входного порога в Private, а также использование многоуровневой модели обслуживания. Пакеты услуг для клиентов HNWI и VHNWI наполняются по-разному».
По мнению Ирины Багиевой, директора департамента по работе с состоятельными клиентами МКБ, нефинансовые сервисы могут и являются одним из сильных инструментов привлечения и удержания клиентов, а понятия «экономия» и «состоятельные клиенты» едва ли совместимы.
«Пожалуй, это уместно только в контексте обсуждения экономии времени клиента, — отметила она. — Важно вкладывать деньги в развитие собственной экспертизы, формируя ценность для клиента. Состоятельный клиент с капиталом 100+ млн рублей может обслуживаться в одном банке и прийти в другой банк за уникальной сделкой. Если банк разработал под клиента сильную структуру, доказал экспертизу и между сторонами возникла “химия”, клиент может захотеть стать постоянным клиентом, разместить там часть капитала».
Ольга Дригола-Матюшина согласилась с коллегой: «Это принцип разумной диверсификации. Кроме того, банки разнопрофильные, есть банки с госучастием, частные и ориентированные на определенные юрисдикции и услуги»
Сергей Мальцев обратил внимание на разницу поведенческих моделей premium- и private-клиентов. «Премиальный клиент с минимальным балансом активно пользуется всеми опциями, тогда как в сегментах high net и ultra high net банк, напротив, может стимулировать клиента активнее использовать лайфстайл-услуги, — сказал он. — Банк для состоятельного клиента в первую очередь личный финансовый помощник и точка входа в решение. Важно, чтобы клиент был расположен прийти к тебе с любым вопросом и знал, что ты этот вопрос пойдешь решать».
По его словам, лайфстайл скорее сопровождение, но не то, что удержит клиента, если остальные сервисы его разочаруют. «Должен быть сначала контакт с менеджером, доверительные отношения. Это то определяющее, что приводит капитал в банк», — уверен Сергей Мальцев.
По мнению экспертов, нефинансовые сервисы в российском Private banking перестают быть просто набором привилегий и становятся системой управления качеством жизни. Благодаря высокому уровню сервиса и искренней готовности помочь клиенты все чаще воспринимают private-банк не только как финансовую организацию, а как партнера, готового быть рядом в любой ситуации.