От транзакций к партнерству. Банки меняют подход к работе с зарплатными клиентами
В Москве состоялась церемония вручения премии Frank Award 2026 Зарплатные проекты. Компания Frank RG представила результаты исследования рынка банковских зарплатных проектов, назвала лучших игроков и обсудила с экспертами, как меняется экономика сегмента, почему фокус смещается с компании на сотрудника и каким будет зарплатный проект через десять лет.
Цифры и вызовы
По данным Frank RG, зарплатные клиенты составляют 36% розничной клиентской базы банков, обеспечивая при этом 42% кредитного портфеля и 37% пассивов. Основная ценность сегмента — в естественной аккумуляции средств: остатки на текущих счетах (часто с нулевой или минимальной ставкой) служат одним из ключевых источников дешевого фондирования. Дополнительно сегмент отличается высоким LTV (прим. — прибыль банка от клиента за все время сотрудничества), транзакционной активностью и широтой кросс-продаж.
Все это объясняет сохраняющуюся готовность банков платить компаниям обратный кешбэк. По оценке аналитиков, в 2026 году его среднерыночный уровень составляет 0,5% от фонда оплаты труда, а краткосрочные супер-офферы достигают 0,8–1,2%. Однако, как заявил генеральный директор Frank RG Юрий Грибанов, представляя результаты исследования, роль работодателя в зарплатных проектах снижается, и подход придется менять.
Эпоха «зарплатного рабства» завершилась, а на смену ей пришли новые вызовы: увеличение лимита переводов по СБП на свои счета до 30 млн рублей в месяц привело к двукратному росту перетока зарплаты в другие банки; в госсекторе внедряется централизация выплат через единое казначейство, что лишает банки роли расчетного агента; выплаты по номеру телефона через СБП, разработанные Национальной системой платежных карт, разрывают привязку сотрудника к зарплатному банку работодателя; с 2028 года в госсекторе планируется переход на зарплаты в цифровых рублях, что может снизить доход банков от хранения остатков, поскольку цифровые рубли будут находиться на платформе Центробанка, а не на банковских счетах.
«Все это неизбежно смещает фокус с компании на конечного клиента — сотрудника. Именно он постепенно становится главным в триаде зарплатного проекта. Деньги, сэкономленные после сокращения или полного отказа от обратного кешбэка, стоит потратить на создание продукта для сотрудников, который компании интегрируют в соцпакет. Это увеличит отдачу и для самого банка: проактивные и осознанные клиенты демонстрируют значительно более высокий NPS (прим. — индекс потребительской лояльности), а это ведет к росту LTV и проникновению других банковских продуктов», — заявил Юрий Грибанов.
Как показало исследование, при выборе зарплатного банка клиенты в первую очередь обращают внимание на удобство дистанционного банковского обслуживания (ДБО), бесплатное обслуживание, программу лояльности, скидки у партнеров и повышенные ставки по вкладам и накопительным счетам.
«Роль же компаний не снизится до нуля, — отметил гендиректор Frank RG. — Работодатель по-прежнему остается эффективным каналом коммуникации с сотрудниками, он обладает уникальным знанием их потребностей и предпочтений и может помочь банку настроить индивидуальный набор привилегий. Кроме того, возможности компаний оказывать давление и манипулировать при выборе зарплатного банка снизятся, но не исчезнут полностью».
По его словам, речь не идет о выборе между компанией и сотрудником — банку необходимо удерживать фокус одновременно на обоих клиентах.
«Компаниям требуется сервис, удобный для регулярных операций: стоит работать над созданием единого раздела управления зарплатным проектом, интеграцией с корпоративными системами, персональной поддержкой на всех этапах, автоматизацией рутинных процессов, минимизацией ошибок и гибкостью условий. Что касается сотрудников, в первую очередь важно донести до них информацию о том, что они уже получают от банка: практика показывает, что 47% клиентов не знают о своих возможностях. Следующий шаг — формирование персонализированных финансовых и нефинансовых ценностей», — подытожил Юрий Грибанов.
Баланс и новая философия
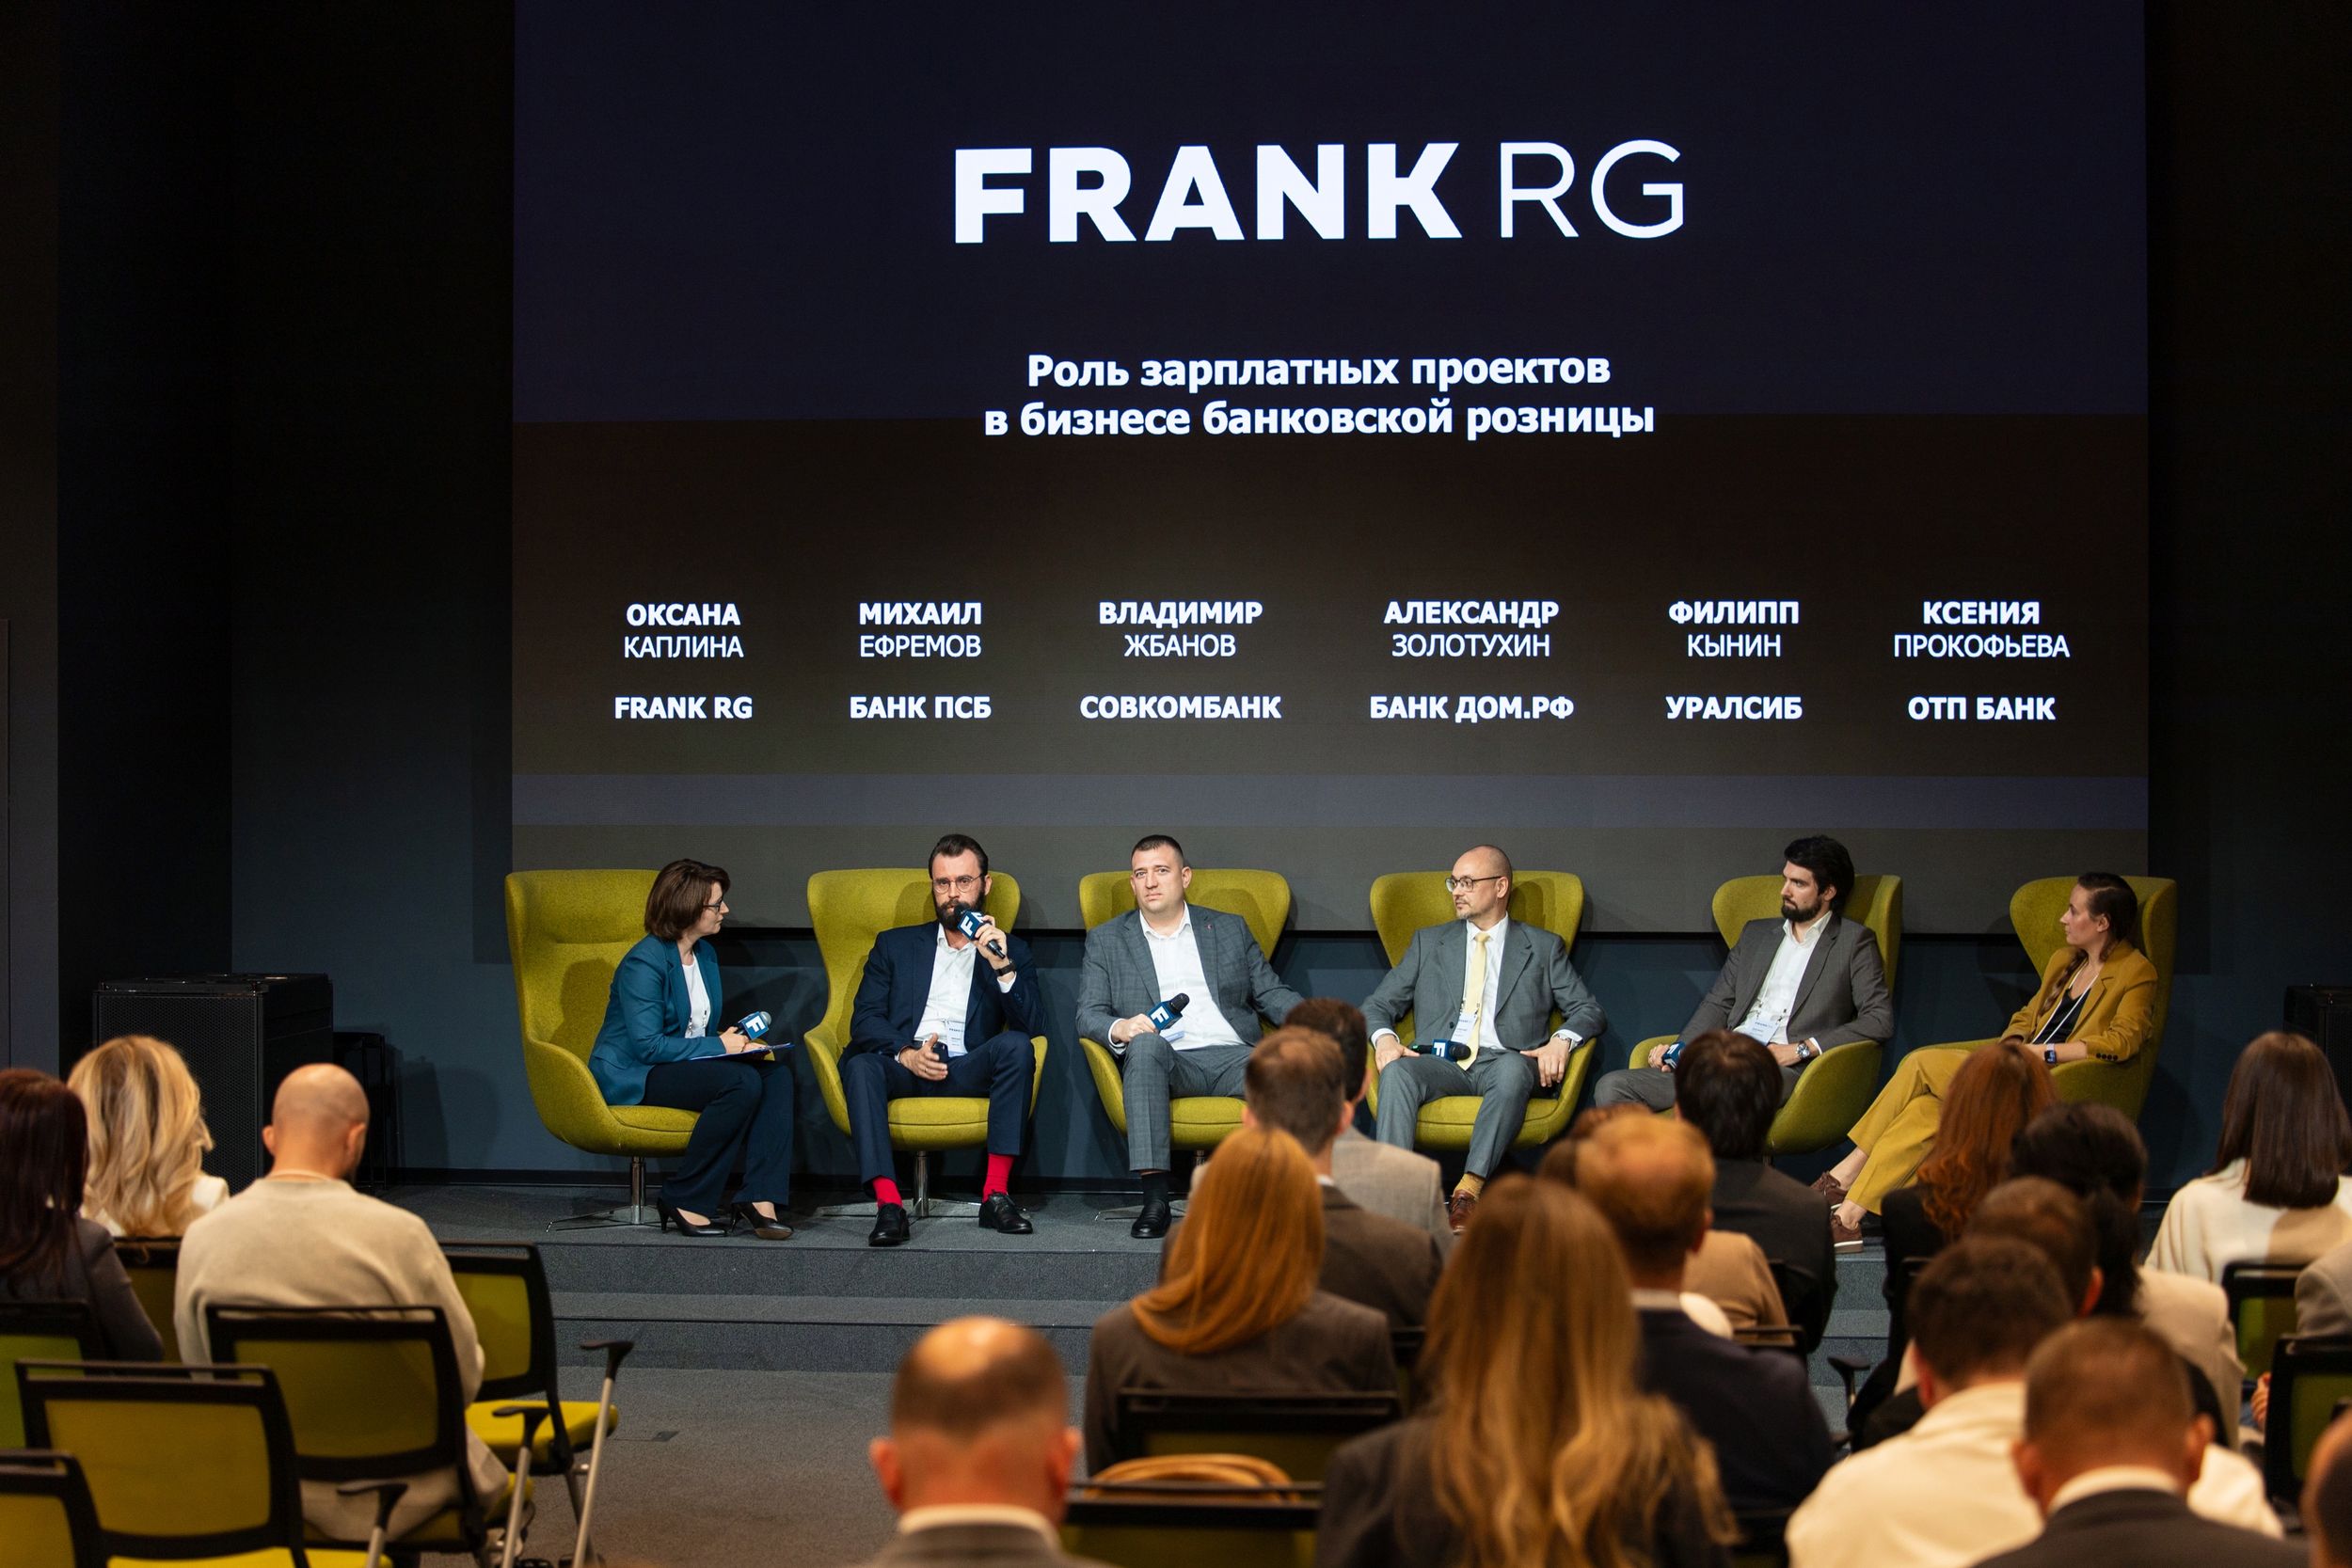
В первой дискуссии, посвященной роли зарплатных проектов в бизнесе банковской розницы, приняли участие представители Банка ДОМ.РФ, ОТП Банка, ПСБ, Совкомбанка и Уралсиба. Модератором выступила старший проектный лидер Frank RG Оксана Каплина. Участники обсудили экономику проекта, перспективы обратных комиссий и новые подходы к удержанию клиентов.
Экономика зарплатного проекта
Если раньше зарплатный проект был бизнесом «под ключ», то сейчас, по мнению Михаила Ефремова, вице-президента — директора департамента некредитного розничного бизнеса ПСБ, он превращается в еще одну точку контакта с клиентом.
По словам Филиппа Кынина, руководителя Дирекции развития дебетовых карт и зарплатных продуктов банка Уралсиб, снижение ключевой ставки с 21% до 14% привело к потере примерно 25% процентных доходов по зарплатным остаткам. Компенсировать потери, по его мнению, можно двумя способами: активнее наращивать клиентскую базу (компенсировать привлечением выпадающие процентные доходы, что слабо-реализуемо) либо компенсировать выпадающие доходы агрессивными кросс-продажами, в т.ч. комиссионными продуктами.
«Доля процентных доходов в зарплатном бизнесе составляет 50-60%, 40% — кредитные продукты. Комиссионный бизнес слабо развит в данном сегменте. Основной потенциал роста доходности вижу в развитии продаж комиссионных и непроцентных продуктов», — резюмировал эксперт.
Эту позицию поддержал Владимир Жбанов, руководитель департамента прямых продаж Совкомбанка. Его банк также активно наращивает линейку некредитных продуктов, предлагая клиентам партнерские преимущества и качественные сервисы. По его словам, такой подход не только улучшает экономику проекта, но и помогает удерживать внимание клиентов.
Александр Золотухин, руководитель зарплатного и корпоративного каналов продаж Банка Дом.РФ, уверен, что конкурентное преимущество сегодня — за экосистемностью: «Клиенты свободны в выборе банка и активно сравнивают предложения. Поэтому важно стать привычным для него, предлагать не только ключевые продукты — вклады, кредиты, — но и сервисы для регулярных платежей: оплату коммунальных услуг, обучения, телемедицины, которая сейчас набирает обороты. Те банки, которые это внедряют, более успешны с точки зрения финансовой модели».
Схожей позиции придерживается Ксения Прокофьева, директор по развитию продукта Payroll ОТП Банка. «Наша задача — сделать так, чтобы эмоциональная составляющая стала одним из ключевых факторов выбора банка, — сказала она. — Поэтому мы уделяем большое внимание всем аспектам взаимодействия с клиентами и стремимся выстраивать долгосрочные отношения. Именно поэтому мы приняли решение сместить фокус с ценовой конкуренции на продуктовую ценность».
Подход к обратным комиссиям меняется
По словам Михаила Ефремова, ПСБ также не пытается играть с рынком в обратную комиссию, считая это краткосрочной стратегией. В то же время он уверен, что резкого снижения комиссий в ближайшее время не произойдет.
«Любой игрок понимает, что потеря клиента в условиях сжатия экономики слишком рискованна, поэтому уровень комиссий будет сохраняться. Но можно смотреть шире: предлагать не только финансовые стимулы для финансовых директоров, но и дополнительные сервисы для сотрудников и HR-блока: повышение финансовой грамотности, юридическую поддержку, улучшение корпоративной культуры. Тогда решение компании о выборе банка будет приниматься комплексно, а не только на основе обратной комиссии», — пояснил он.
Филипп Кынин (Уралсиб) поддержал коллегу. По его мнению, обратная комиссия не будет снижаться, поскольку она стала привычным элементом для компаний — стабильный источник дохода от банка для решения внутренних нужд бизнеса. Отказаться от данного инструмента равносильно передаче клиента конкурентам. Но банки переходят к более избирательному, качественному подходу.
«Мы готовы сохранять и даже увеличивать эти выплаты, но только для тех компаний, сотрудничество с которыми окупается: сотрудники кредитуются, оформляют депозиты, держат средства на счетах», — отметил он.
Ксения Прокофьева (ОТП Банк) считает, что фокус будет смещаться в сторону работы с физлицами. «Клиенты получили возможность легко переводить средства между банками, и «голосуют деньгами», выбирая те продукты и сервисы, которые отвечают их потребностям. Поэтому в зарплатном бизнесе все большее значение приобретает работа с физическими лицами и создание преимуществ, которые делают банк для клиента основным», — добавила она.
Александр Золотухин (Банк ДОМ.РФ) согласился с коллегами: обратная комиссия сохранится. «В крупном бизнесе она уже стала обязательным фактором, ее закладывают в операционные задачи. Наша цель — научиться работать с клиентом так, чтобы экономика оставалась положительной», — отметил он.
Борьба за клиента
Отдельный блок дискуссии был посвящен удержанию клиентов и работе с оттоками.
По словам Ксении Прокофьевой, поведение клиентов становится более динамичным. «Люди ищут банк и набор сервисов, которые соответствуют их образу жизни и актуальным потребностям. Мы стремимся быть банком, который меняется вместе с клиентами и их ожиданиями», — отметила она.
По ее мнению, работать с оттоком нужно не в момент, когда клиент уже принял решение уйти, а с первого дня взаимодействия с ним. «Важно последовательно выстраивать взаимоотношения с клиентами и поддерживать проактивную коммуникацию», — подчеркнула она.
Филипп Кынин полностью поддержал коллегу: работа с оттоком начинается с первого дня клиента в банке.
«Зарплатный клиент ничем не отличается от обычного: он может прийти через обратную комиссию или самостоятельно, а уйти по сотням причин — от негативного опыта в контакт-центре до неудачного визита в офис. Поэтому ключевая задача — качественный ежедневный банкинг, начинающийся сразу после получения карты. Зарплатный клиент уже давно на рынке считается привилегированной аудиторией с особыми ожиданиями от сервиса, который мы обязаны поддерживать на высоком уровне. А механики работы с оттоком стандартны: предиктивные модели и работа с фактическими уходами через удерживающие офферы», — добавил он.
Александр Золотухин акцентировал важность предиктивной аналитики с использованием ИИ для анализа поведения клиента.
«Когда система банка в ДБО видит попытку перевода или снятия средств, можно предложить welcome-акцию, иной бенефит по банковским продуктам и сервисам. Важно уметь стимулировать поведение клиента в пользу выбора своего банка таким образом, чтобы сам клиент осознавал свою значимость и ценность», — отметил он.
Владимир Жбанов обратил внимание на проблему информирования: банки предоставляют клиентам множество преимуществ, но значительная часть аудитории о них не знает. «Мы рассказываем о них на всех этапах взаимодействия, однако в условиях высокой информационной нагрузки клиенты часто пропускают стандартные уведомления и звонки. Поэтому банкам необходимо искать новые, более персонализированные и вовлекающие форматы коммуникации», — отметил он.
По мнению Михаила Ефремова, мы живем в мире информационного хаоса, и через полгода клиенты просто забывают о своих преимуществах, если банк постоянно им не напоминает.
«Конкуренты удивляют своим онбордингом, и клиент уходит, забыв о своих выгодах. Поэтому простота и постоянное напоминание — вот что удерживает клиента», — резюмировал он.
Эволюция зарплатного проекта
Во второй дискуссии, посвященной будущему зарплатных проектов, приняли участие представители Альфа-Банка, ВТБ, Газпромбанка, СберБанка и Т-Банка. Модератором выступил генеральный директор Frank RG Юрий Грибанов.
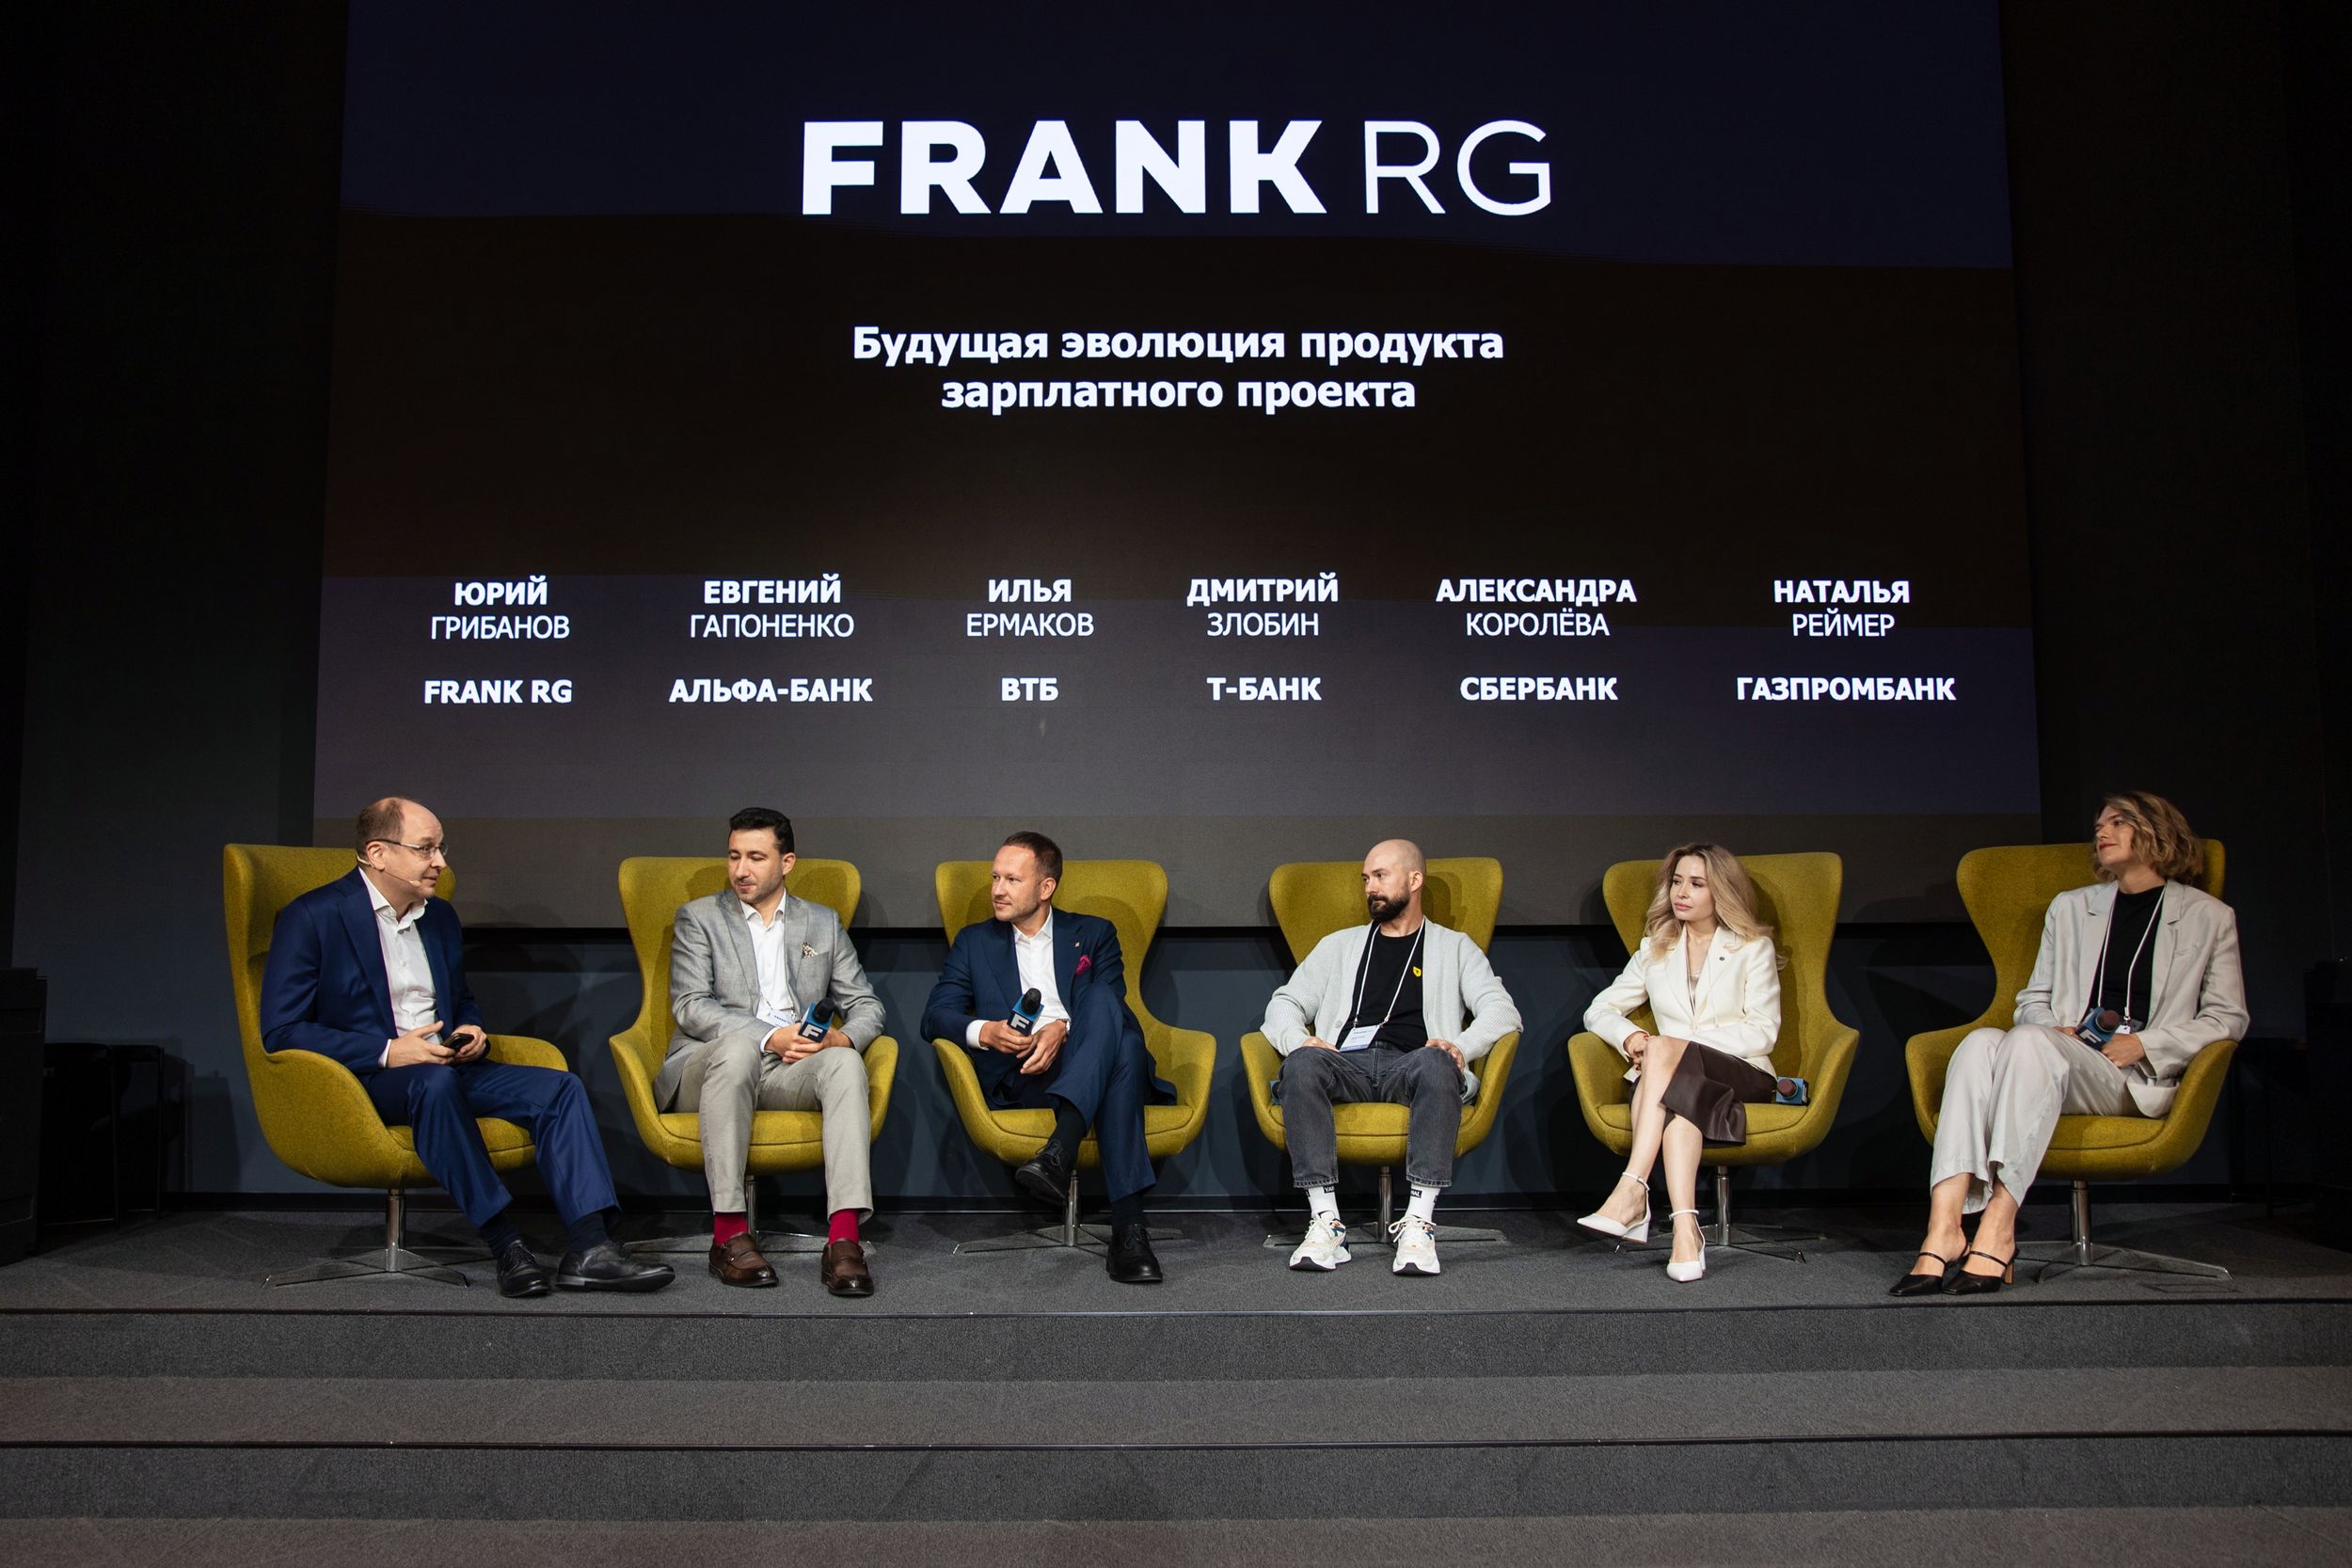
По словам Дмитрия Злобина, руководителя направления зарплатных клиентов Т-Банка, в системных изменениях и вызовах есть положительные стороны: «Конкуренция на рынке растет, и это стимулирует игроков бизнеса постоянно улучшать продукт и клиентский сервис. Одновременно меняется и регуляторная среда: появляются новые решения, такие как цифровой рубль, выплаты через СБП и другие инициативы. Мы вместе с регулятором участвуем в их внедрении и параллельно дорабатываем собственные системы. При этом наш приоритет остается неизменным – продолжать создавать для клиента лучший сервис».
По его мнению, в перспективе рынок зарплатных проектов, скорее всего, разделится на две бизнес-модели: для юридических и для физических лиц. Первая будет ориентирована на удобство выплат, учет специфических задач компаний, повышение благополучия их сотрудников и достижение HR-целей. Во второй акцент сместится в сторону финансового сопровождения клиентов и помощи в управлении личными финансами.
«Мы с оптимизмом смотрим в будущее. Рынок становится более открытым, банки обмениваются данными в рамках мультибанкинга, и это позитивный сигнал. Такая открытость позволяет выявлять системные проблемы и совместно с регулятором находить решения», — добавил он.
Наталья Реймер, вице-президент — начальник департамента развития зарплатного бизнеса Газпромбанка, также отметила рост конкуренции и открытости на рынке.
«В конце прошлого года мы тоже сделали шаг в сторону открытости, введя четкую ступенчатую шкалу кешбэка для массовых клиентов в зависимости от остатков на счетах, — поделилась она. — Экономика не безгранична: мы хотим предложить клиенту выгодные условия, поэтому мы разработали предложение — до 20 тысяч рублей кешбэка ежемесячно при условии поддержания определенных остатков. Эта модель показала свою эффективность: выросла лояльность, увеличились остатки и транзакционная активность».
Точки роста: где брать новых клиентов?
Далее участники перешли к обсуждению перспективных клиентских сегментов. Эксперты обсудили, на чем делать фокус — на индивидуальных зарплатных проектах (ИЗП), самозанятых или нерезидентах.
Евгений Гапоненко, руководитель департамента зарплатного бизнеса Альфа-Банка, видит потенциал в работе с нерезидентами: «Сейчас достаточно большой приток. Задача — сделать быстрый и простой вход этих клиентов в банк через биометрию и идентификацию. Верю в сегмент ИЗП и важность их вовлечения в повседневный банкинг. Меньше верю в самозанятых, но знаю, что их около 7 миллионов стабильных, — это большой рынок», — добавил он.
Илья Ермаков, заместитель руководителя департамента розничных продаж — вице-президент ВТБ, заявил, что больше всего верит в индивидуальных зарплатников.
«Исследование говорит о том, что пусть немного, но выбор банка смещается в сторону самостоятельного решения сотрудника. В будущем это будет еще сильнее, — отметил он. — Я вообще верю, что когда-то работодатель будет выплачивать зарплату на виртуальный кошелек внутри организации, а сотрудник уже сам сможет распределять деньги между банками, которыми пользуется».
По словам Натальи Реймер (Газпромбанк), работать надо со всеми, но фокус банка также на индивидуальных зарплатных клиентах.
«Это клиент, который пришел по любви. А значит, у нас уже хорошая точка входа, с ним есть больше шансов эту любовь развить, — сказала она. — По профилю ИЗП-клиенты выигрывают даже в сравнении с корпоративными: у них больше активности, больше точек соприкосновения. И наша основная задача — это все приумножить».
Александра Королева, исполнительный директор — лидер зарплатного продукта B2C Сбербанка, подчеркнула, что банк трансформирует модель работы с зарплатным клиентом.
«Мы смотрим на клиента как на человека, который сам решает, каким банком пользоваться. Неважно, работает ли он по найму, стал самозанятым, сменил сферу деятельности или открыл свое дело. Мы перестаем воспринимать зарплатного клиента просто как получателя денег — эта устаревшая модель больше не работает. Теперь банк становится частью жизни клиента: мы не просто зачисляем зарплату, а помогаем распределять средства, напоминаем о важных платежах и подсказываем, как выгодно инвестировать», — пояснила она.
По ее словам, Сбербанк также сознательно сторонится использования обратных комиссий, видя в них краткосрочный эффект.
«Мы наблюдаем тренд, что люди все чаще принимают решения на основе более глубокой ценности, — отметила Александра Королева. — Сбер развивает альтернативы прямому кэшбеку, предлагая бизнесу экосистемные сервисы, делится технологиями и помогает решать проблемы — от устойчивости бизнеса до кредитования».
Желаемое будущее: каким должен быть зарплатный проект через десять лет?
В завершение участники дискуссии поделились видением того, как должна эволюционировать индустрия зарплатных проектов.
Наталья Реймер высказала пожелание, чтобы зарплатный проект как самостоятельное понятие перестало звучать. «Хотелось бы, чтобы мы были единым звеном для человека и компании — финансовым проводником. Чтобы клиент просто загружал свои цели, а мы давали полный расклад, как их достичь, без его участия в рутине», — поделилась она.
Александра Королева сделала акцент на цифровизации. «Очень хочется уйти от излишней бюрократии. Мы первыми реализовали электронный способ передачи и подписания „заявления на зарплату“ работодателю. Хочется, чтобы это стало первым шагом к отказу от промежуточных звеньев, а взаимодействие банка и клиентов стало максимально бесшовным и незаметным», — пояснила она.
Дмитрий Злобин выразил надежду на то, что в будущем клиенту вообще не придется задумываться о технических вопросах, связанных с получением зарплаты, оформлением заявлений и прочих формальностях.
«Более того, банк должен стать универсальным инструментом для решения любых финансовых задач клиента и восприниматься не как институт, взимающий проценты, а как надежный помощник в повседневных делах, планировании и решении сложных жизненных ситуаций. Полноценным партнером для человека и его семьи», — подчеркнул он.
Илья Ермаков выразил пожелание, чтобы термина «заявление на зарплату» вообще не существовало. «Я хотел бы, чтобы человек мог сменить реквизиты сам, по своему желанию, — через госуслуги или иным способом. Это снизило бы влияние компаний, не считающихся с интересами сотрудников», — пояснил он.
На пути к партнерству: итоги
Как показали дискуссии, все участники рынка осознают: классическая модель зарплатного проекта как транзакционного бизнеса уходит в прошлое. На смену приходит экосистемный подход, в центре которого — индивидуальный клиент, его потребности и жизненные цели. Обратные комиссии будут уступать место HR-сервисам и бесшовному цифровому опыту.
В этих условиях перед банками стоят три ключевые задачи: сохранить баланс между доходностью и клиентоориентированностью, переключиться с ценовой конкуренции на качество сервиса, а также быть готовыми оперативно адаптироваться к стремительным изменениям рынка и внешним рискам — от цифрового рубля до антифрода 2.0. Главная цель — стать для зарплатного клиента не просто банком, а полноценным партнером, помогающим решать все финансовые вопросы.
Награждение победителей
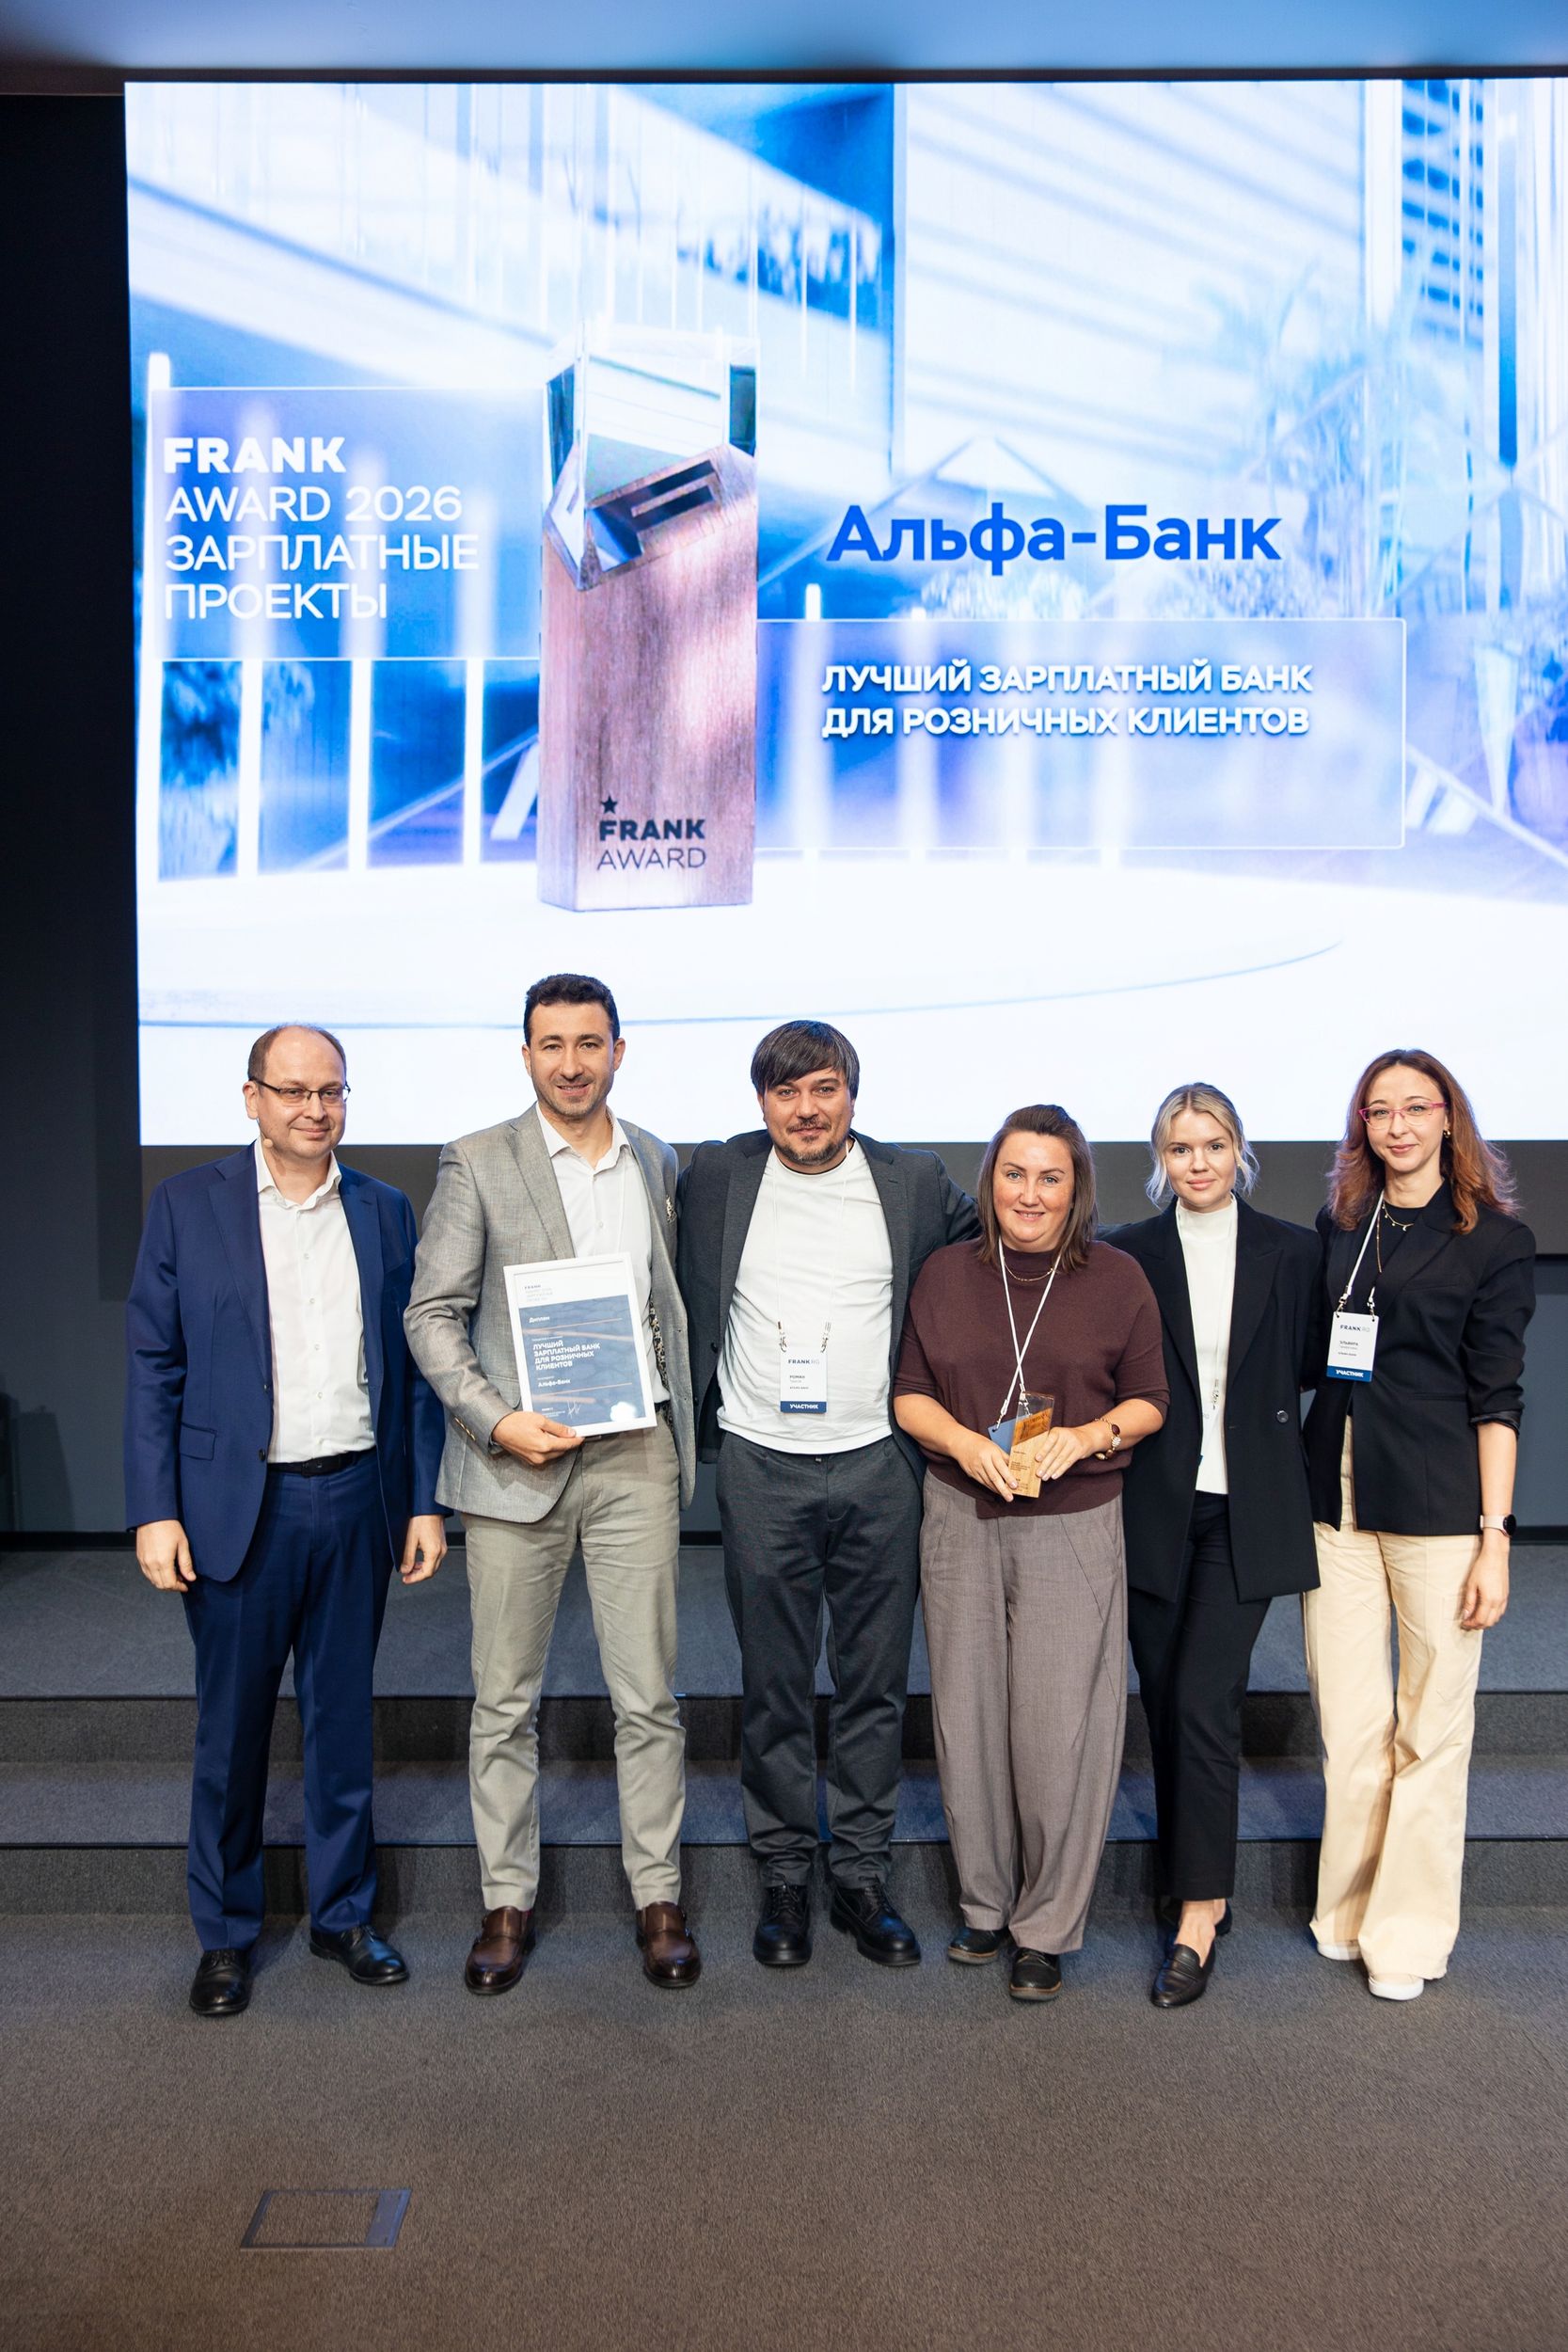
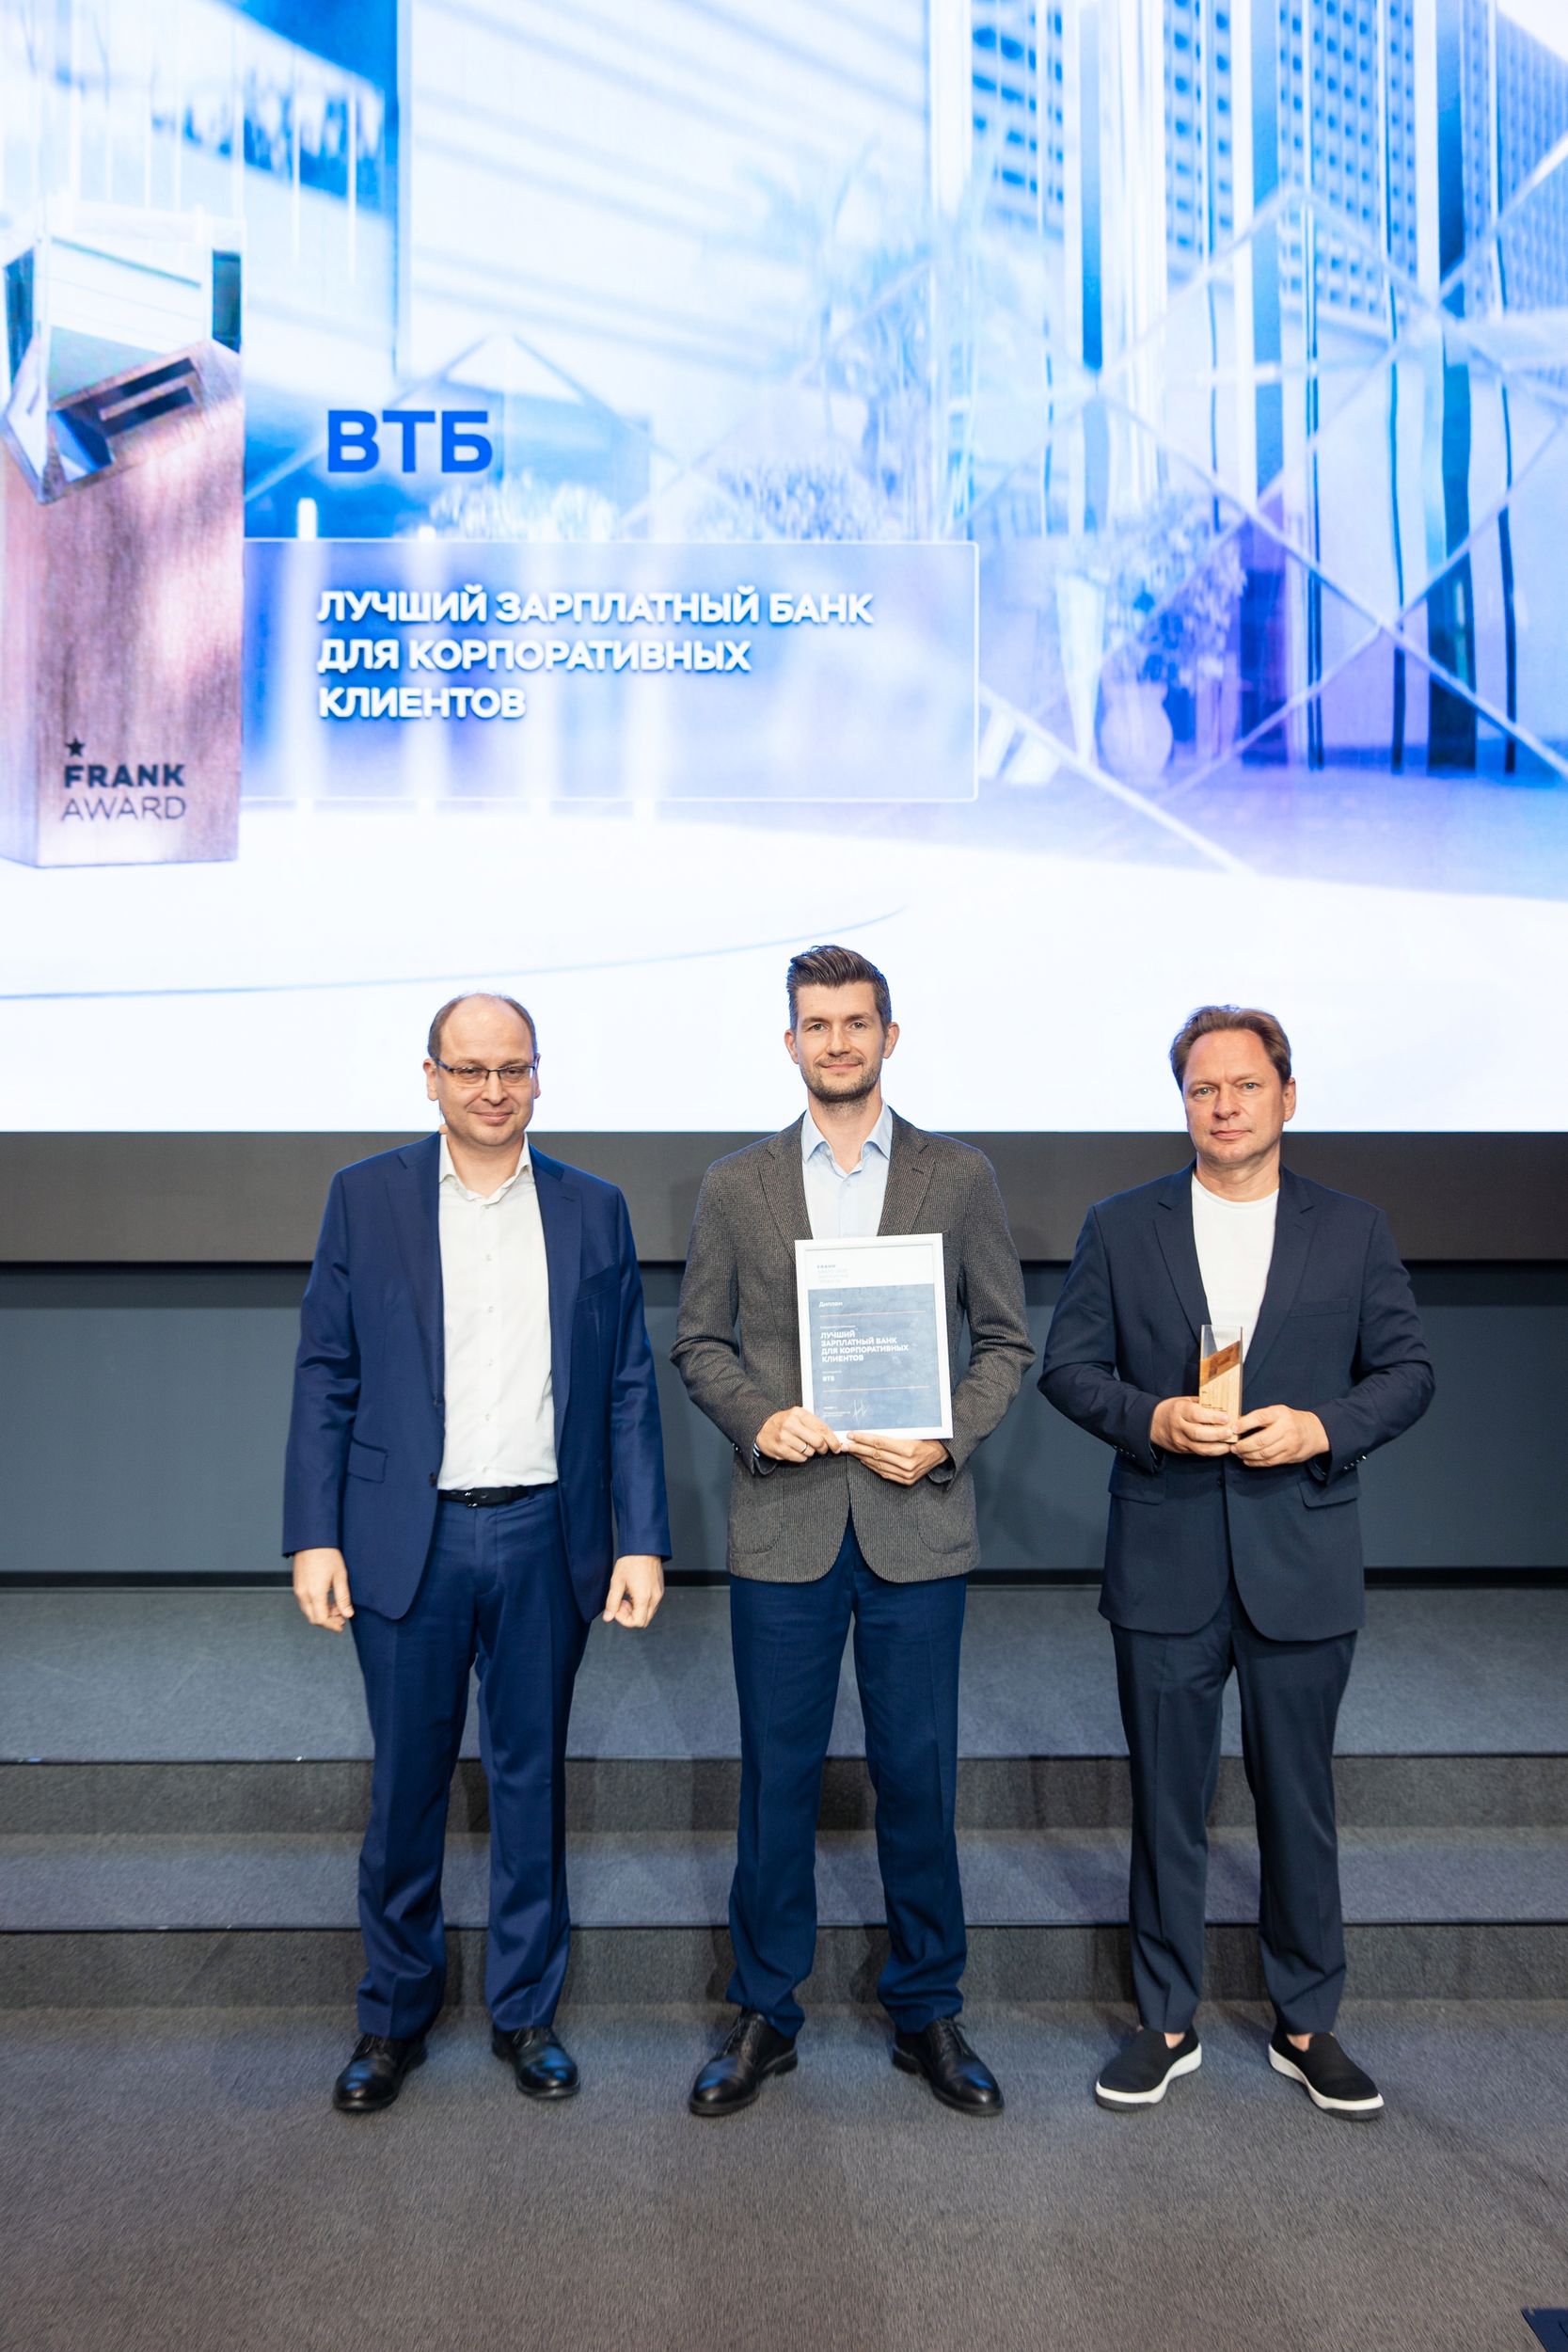
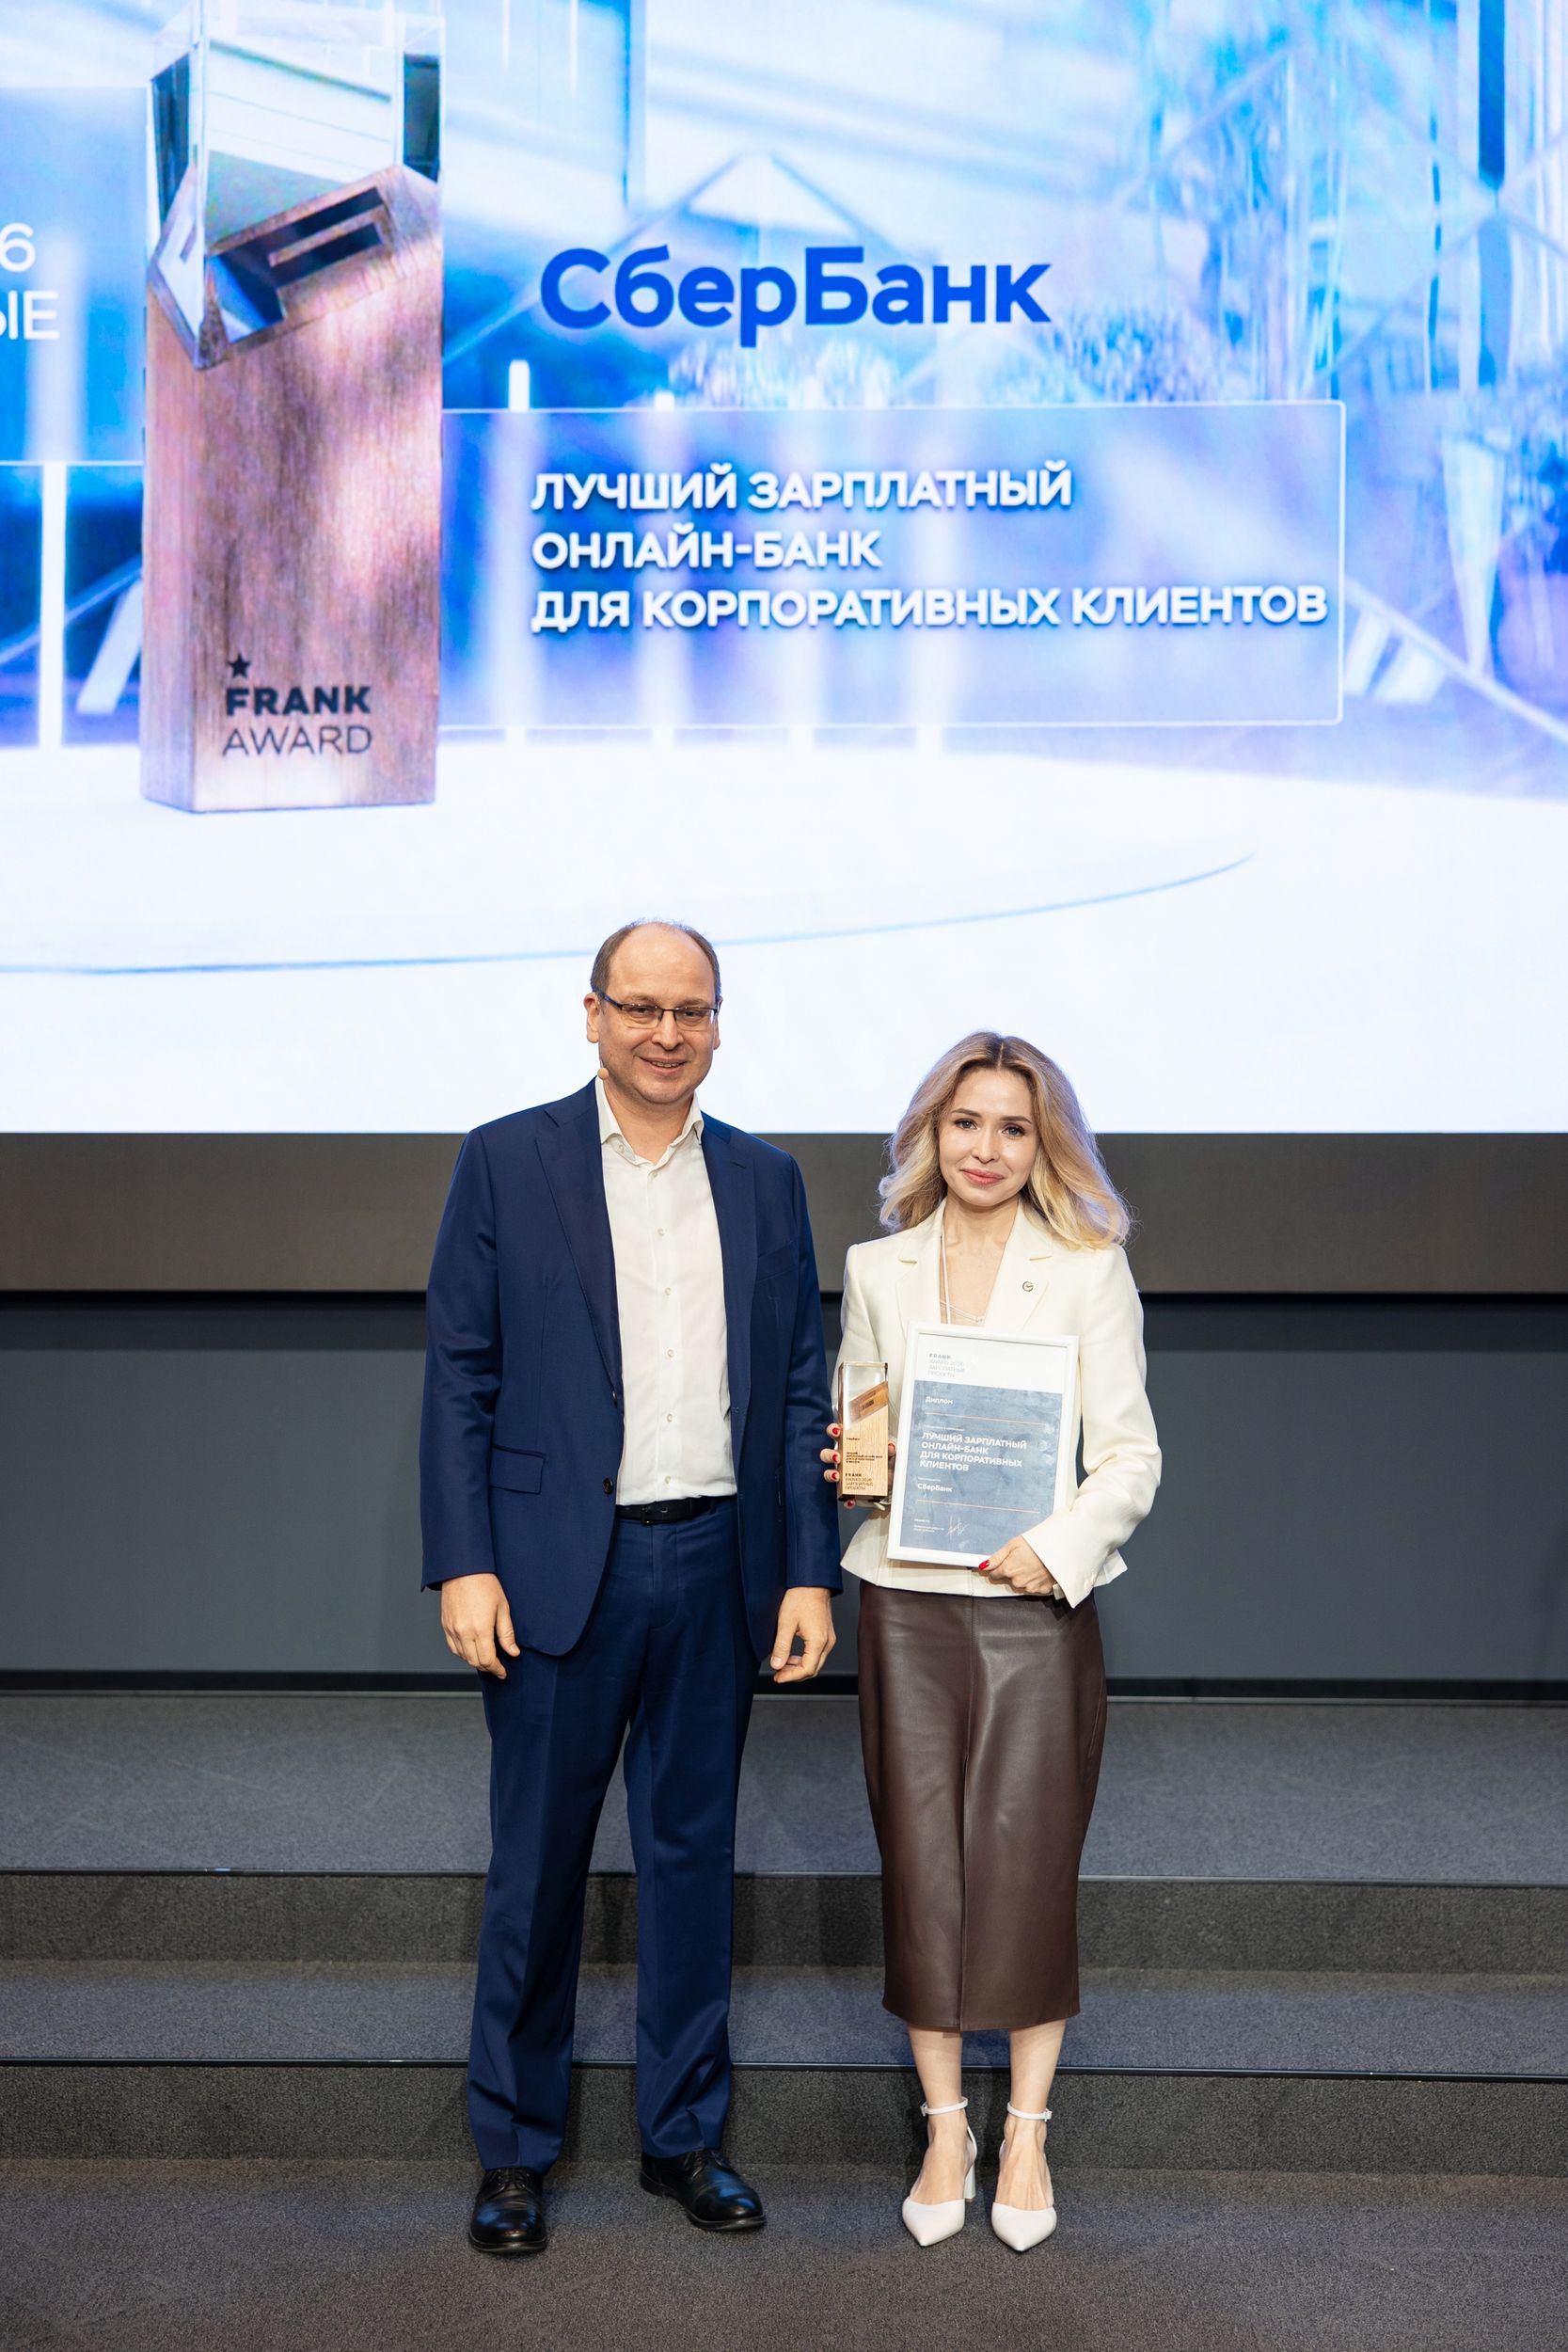
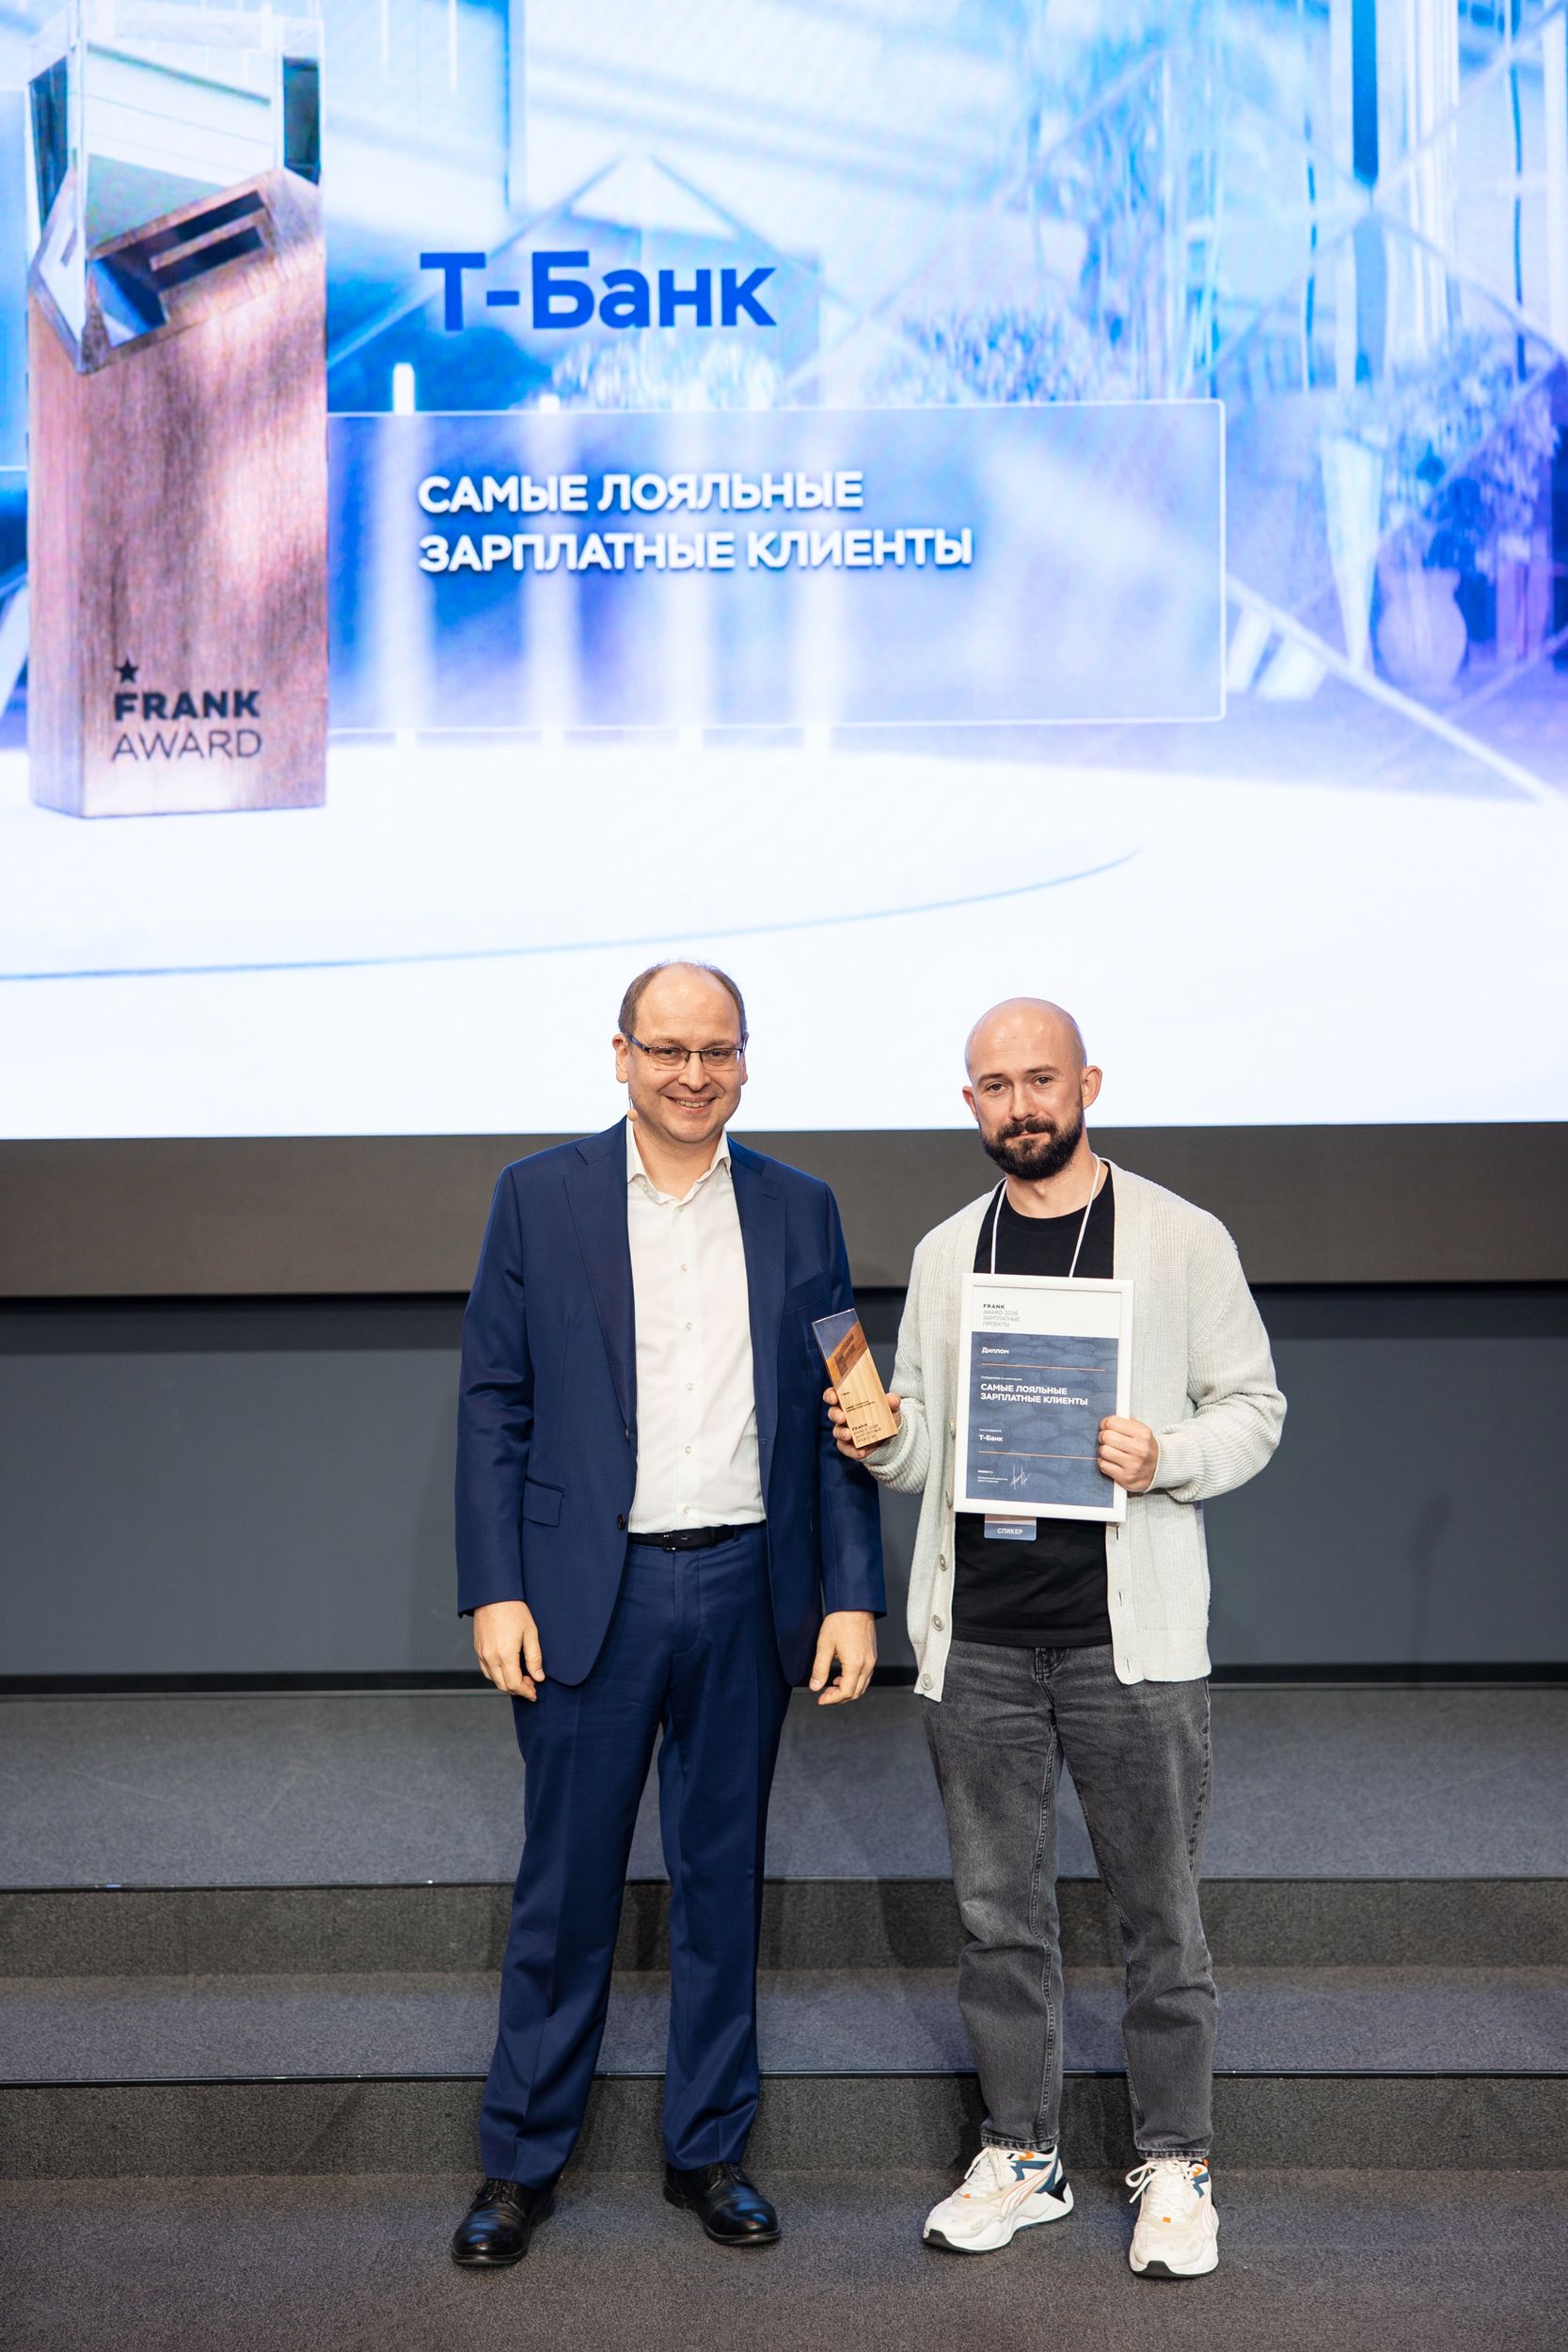
Вслед за дискуссиями состоялось объявление результатов премии Frank Award 2026 Зарплатные проекты. Обладателями статуэток в номинациях стали: